 수북
종소세신고기간, 내 마감일과 놓친 뒤 가산세
2025년 귀속 종합소득세 신고·납부기한과 일부 사업자의 납부 연장을 구분합니다. 분납 기준, 감면 전 가산세 계산 예시, 홈택스·손택스 정기신고 경로까지 확인하세요.
2025년 귀속 종합소득세 신고 마감은 일반 신고자가 2026년 6월 1일, 성실신고확인서 제출자가 6월 30일이었습니다. 일부 세정지원 대상 사업자에게 주어진 8월 31일 연장은 납부기한에만 붙었고 신고기한은 그대로였어요.
기한을 이미 넘겼다면 궁금한 건 금액이겠죠. 납부세액 500만 원을 60일 미납하고 신고도 하지 않았다면 일반 무신고·감면 전 가정에서 가산세는 1,066,000원입니다. 신고서는 냈는데 납부만 늦은 경우라면 계산에 들어가는 항목 자체가 달라져요.
마감일이 유형에 따라 갈린 이유, 세액 구간마다 다른 분납 한도, 국세청 요율로 계산한 가산세 예시, 홈택스·손택스 신고 경로 순으로 짚어 볼게요.
1. 2025년 귀속분 신고 마감일은 언제였나요?
일반 신고자는 2026년 6월 1일, 성실신고확인서 제출자는 6월 30일까지였어요.
| 구분 | 일반적인 신고·납부기한 | 2025년 귀속분 실제 기한 |
|---|---|---|
| 일반 신고자 | 소득 귀속연도 다음 해 5월 1~31일 | 2026년 6월 1일(월) |
| 성실신고확인서 제출자 | 소득 귀속연도 다음 해 6월 30일까지 | 2026년 6월 30일(화) |
기한 마지막 날이 토요일이나 공휴일이면 다음 날로 순연됩니다. 2026년 5월 31일이 일요일이라 일반 신고 마감이 6월 1일 월요일로 밀렸어요.
8월 31일 연장은 일부 세정지원 대상 사업자의 납부기한에만 적용됐습니다. 국세청·행정안전부 보도자료를 보면 해당 대상자도 신고는 6월 1일까지 마쳐야 했어요. 전체 사업자에게 주어진 연장이 아니라서, 본인이 대상인지는 보도자료의 직권연장 대상표에서 업종·피해 요건·제외 대상을 대조해야 알 수 있습니다.
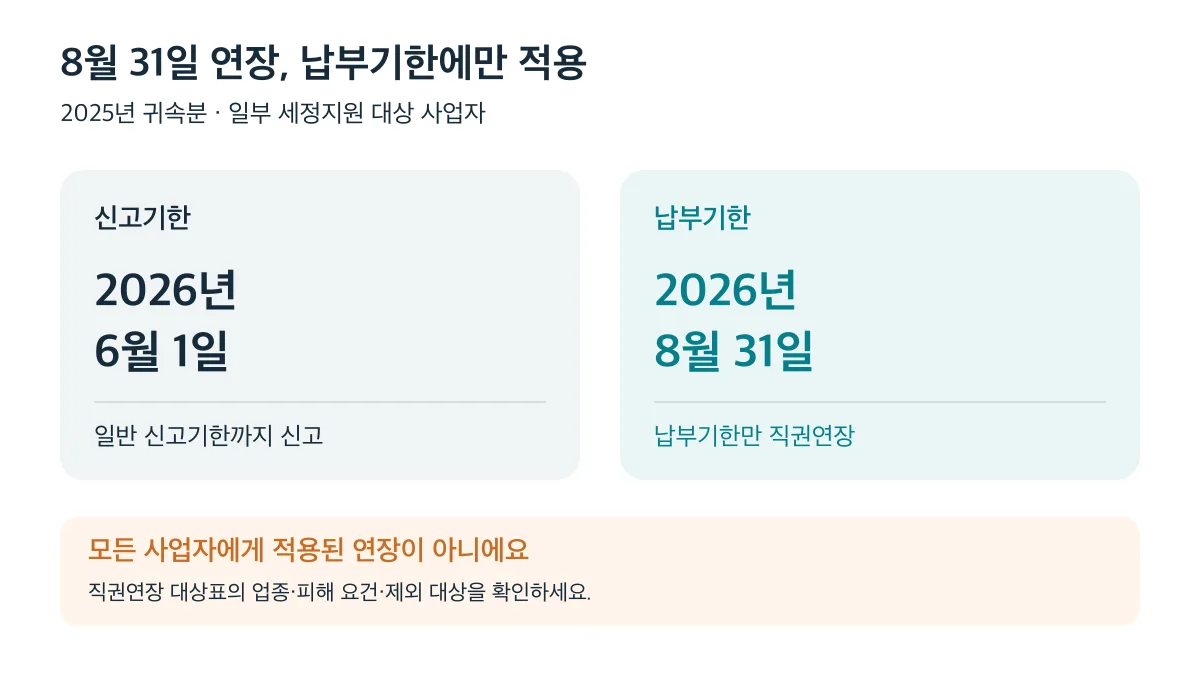
2026년 9월 8일 기준으로 위 날짜는 모두 지났습니다. 기한을 넘겼다면 ‘신고를 하지 않은 상태’인지 ‘신고는 했지만 납부하지 않은 상태’인지부터 갈라야 해요. 아래 가산세 계산이 이 구분을 그대로 따라갑니다. 2026년 귀속분의 실제 마감일과 별도 연장 여부는 해당 연도 국세청 공지에 다시 나옵니다.
이 글의 기한·요율·신고 경로는 아래 국세청 원문 안내를 기준으로 했어요. 자료 기준일은 2026년 9월 8일입니다.
- 종합소득세 개요 — 국세청: 신고·납부기한과 3절의 가산세 요율
- 개선된 홈택스·ARS·국민비서로 더 쉽고 편리하게 — 국세청·행정안전부: 납부기한 직권연장 대상표, 2절의 분납 기준, 신고도움 서비스와 지방소득세 연계
- 신고·납부방법 — 국세청: 4절의 홈택스·손택스 정기신고 경로
2. 한꺼번에 내기 어렵다면 분납 가능액부터 계산하세요
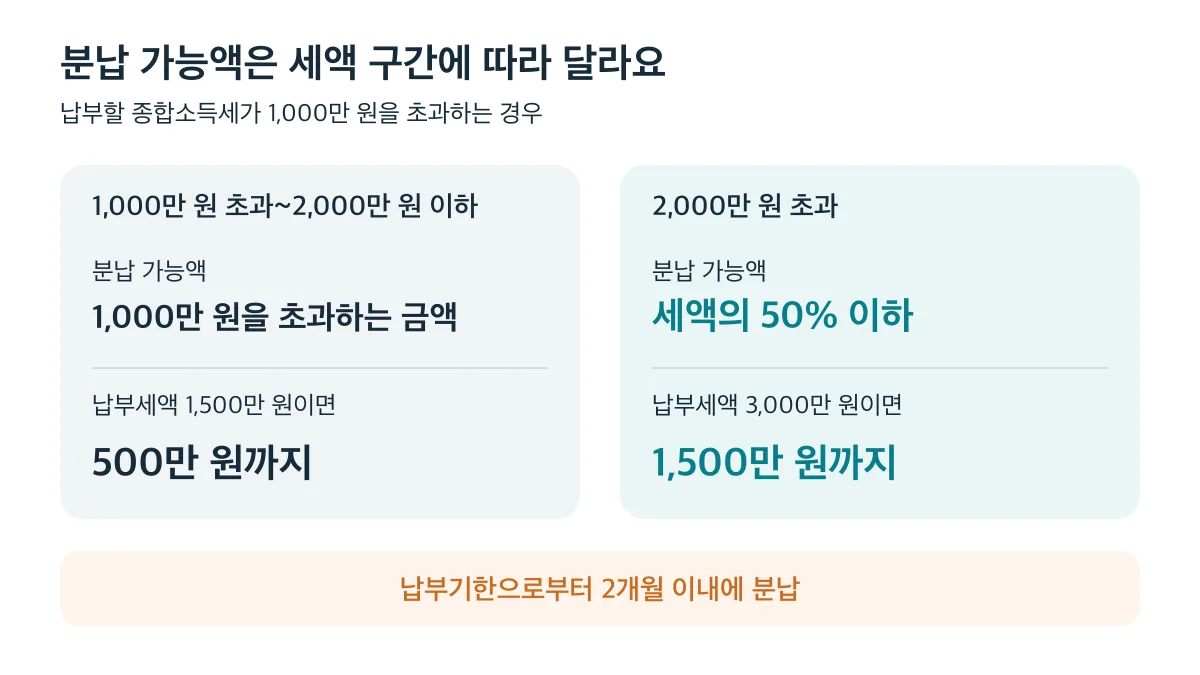
‘절반은 나중에 내도 된다’고 기억하고 있으면 1,500만 원짜리 세액에서 틀립니다. 분납 한도는 세액 구간마다 다르게 정해져 있어요. 기준선은 납부할 종합소득세 1,000만 원이고, 이 금액을 넘는 경우에만 일부를 납부기한으로부터 2개월 이내에 나눠 낼 수 있습니다.
| 납부할 종합소득세 | 분납 가능액 |
|---|---|
| 1,000만 원 초과~2,000만 원 이하 | 1,000만 원을 초과하는 금액 |
| 2,000만 원 초과 | 세액의 50% 이하 |
납부세액이 1,500만 원이면 1,500만 원 − 1,000만 원 = 500만 원까지, 3,000만 원이면 3,000만 원 × 50% = 1,500만 원까지입니다. 앞의 1,500만 원 사례에서 절반인 750만 원을 미루려고 하면 한도 500만 원을 넘겨요. 3,000만 원 구간에 가서야 절반이라는 기억이 맞아떨어집니다.
3. 신고를 놓친 경우와 납부만 늦은 경우의 차이
신고를 안 한 것과 돈을 안 낸 것은 서로 다른 가산세로 잡힙니다. 국세청 「종합소득세 개요」도 무신고가산세와 납부지연가산세를 따로 두고 있어요. 신고서를 기한 안에 제출했더라도 본인에게 적용되는 납부기한까지 세금을 내지 않았다면 납부지연가산세는 그대로 붙습니다.
**일반 무신고가산세는 무신고납부세액의 20%**예요. 부정무신고는 40%, 국제거래를 수반한 부정무신고는 60%입니다. 국제거래가 있다는 이유만으로 일반 무신고에 60%가 붙는 건 아니에요.
복식부기의무자라면 비교 산식까지 따져야 합니다. 일반무신고는 세액 기준 금액과 수입금액 × 0.07% 중 큰 쪽을, 부정무신고는 세액 기준 금액과 수입금액 × 0.14% 중 큰 쪽을 적용해요.
납부지연가산세는 다음 식으로 계산합니다.
미납·미달납부세액 × 지연일수 × 0.022%
지연일수는 납부기한 다음 날부터 자진납부일 또는 납세고지일까지 셉니다. 하루 단위로 쌓이는 구조라 미납 상태를 오래 끌수록 금액이 커져요.
60일 미신고·미납을 가정한 감면 전 계산
아래는 일반 무신고 20%, 미납 60일을 넣은 비교용 예시입니다. 감면, 복식부기의무자 비교 산식, 다른 가산세, 지방소득세는 뺐고 원세액은 별도예요. 실제 고지액이나 특정 직업의 대표 세액을 뜻하지 않습니다.
| 납부세액 가정 | 무신고가산세 | 납부지연가산세(60일) | 가산세 합계 |
|---|---|---|---|
| 50만 원 | 100,000원 | 6,600원 | 106,600원 |
| 500만 원 | 1,000,000원 | 66,000원 | 1,066,000원 |
| 3,000만 원 | 6,000,000원 | 396,000원 | 6,396,000원 |
도입부의 500만 원 사례를 풀면 무신고가산세가 5,000,000원 × 20% = 1,000,000원, 납부지연가산세가 5,000,000원 × 60일 × 0.00022 = 66,000원이고, 둘을 더해 1,066,000원이 나옵니다.
세 사례가 모두 원세액 대비 21.32%로 떨어지는 건 같은 요율과 같은 지연일수를 넣었기 때문이에요. 신고는 제때 했고 500만 원의 납부만 60일 늦었다면 이 가정에서 남는 금액은 납부지연가산세 66,000원 하나입니다. 합계 1,066,000원을 그대로 가져오면 열여섯 배쯤 부풀린 셈이 돼요.
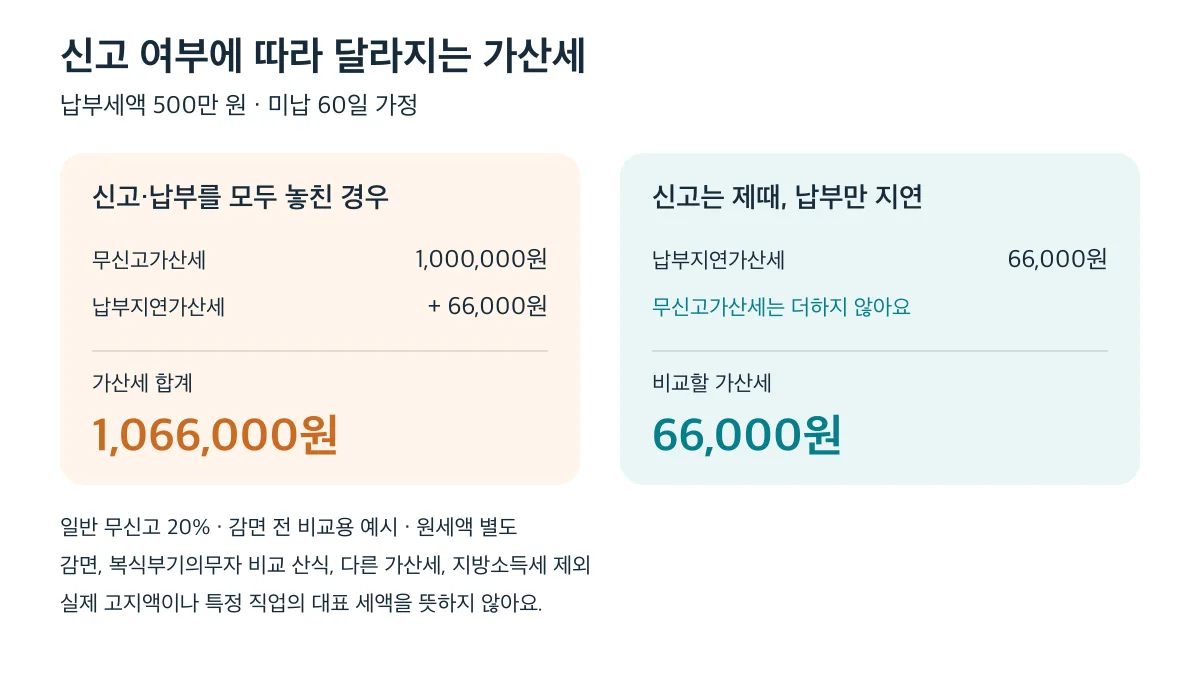
감면 적용 여부, 다른 가산세, 지방소득세 등 개별 조건에 따라 실제 부담액은 달라질 수 있습니다.
4. 홈택스·손택스에서는 어디로 들어가나요?
국세청 「신고·납부방법」이 안내하는 정기신고 경로는 PC 홈택스와 모바일 손택스가 같습니다.
- 로그인
- 세금신고 → 종합소득세 신고
- 신고서 선택 → 정기신고 작성
- 작성 및 제출
- 지방소득세 신고하기
기한이 지난 뒤 신고하려는 분은 이 경로를 기한후신고 절차로 착각해 그대로 따라가면 안 돼요. 기한후신고에 해당하는 메뉴와 처리 방법은 홈택스·국세청 안내에서 따로 확인해야 합니다.
본인 신고도움자료는 홈택스 → 세금신고 → 종합소득세 신고 → 신고도움 서비스에 있습니다. 국세청 보도자료가 안내하는 자료 확인 경로예요.
종합소득세 신고가 끝나도 개인지방소득세가 남습니다. 지방자치단체에 별도로 신고·납부해야 하고, 홈택스·손택스에서 위택스로 연계할 수 있어요. 앞의 가산세 표에는 지방소득세가 들어 있지 않습니다.
5. AI에 계산을 맡길 때는 신고 여부와 제외 조건도 넣으세요
금액만 던지면 미신고와 미납이 뭉뚱그려진 표가 돌아올 수 있습니다. 같은 세액으로 두 조건을 비교하고 싶다면 계산식과 가정을 함께 적어 주세요.
아래 가정으로 종합소득세 가산세 비교표를 계산해줘.
- 무신고납부세액과 미납세액: 각각 500만 원
- 일반 무신고가산세율: 20%
- 납부지연가산세: 미납세액 × 지연일수 × 0.022%
- 지연일수: 60일
- 감면, 복식부기의무자 비교 산식, 다른 가산세, 지방소득세 제외

신고·납부를 모두 놓친 경우와 신고는 제때 했지만 납부만 늦은 경우를 구분해줘.
후자에는 무신고가산세를 더하지 말고, 각 계산식을 표시해줘.
가산세 합계와 원세액을 구분하고 실제 고지액으로 표현하지 마.
받은 결과는 3절의 산식과 한 줄씩 대조해 보세요. 기한을 넘긴 상태라면 신고 처리 여부와 미납액이 각각 얼마인지부터 확인해야 계산이 맞아떨어집니다.