 수북
코스피 올랐는데 내 주식은 왜 떨어질까?
코스피가 올라도 내 주식이 하락하는 이유를 비교 기간과 보유 비중으로 점검합니다. 1,000만 원 가상 계산으로 원금 손실과 지수 대비 수익률 차이를 구분해 보세요.
코스피가 2% 오른 기간에도 1,000만 원을 넣은 내 주식은 990만 원으로 줄어들 수 있어요. 매매·입출금·배당·비용이 없다고 가정한 가상 예시예요. 같은 원금이 지수와 똑같이 움직였다면 1,020만 원이 되니, 두 결과는 30만 원 차이가 나요.
이 차이를 살펴보려면 비교 기간을 맞추고, 어떤 종목에 얼마씩 투자했는지 봐야 해요.
1. 먼저 같은 기간과 보유 비중을 비교해요
코스피 상승과 내 주식 하락은 함께 나타날 수 있어요. 지수는 여러 종목을 묶은 결과이고, 내 투자금은 내가 고른 종목에 배분돼 있기 때문이에요. 전체가 올랐다고 개별 종목까지 모두 오르는 건 아니에요.
비교할 때는 아래 항목부터 맞춰보세요.
- 시작일과 종료일: 오늘의 지수 등락률을 매수 이후 누적 수익률과 비교하지 않아요.
- 가격의 시점: 장중 가격과 종가를 섞지 않고 같은 기준을 사용해요. 휴장일이 끼면 실제 비교할 거래일도 맞춰요.
- 수익률의 대상: 종목 가격의 변화인지, 계좌에 표시된 수익률인지 구분해요.
- 계산에 포함한 항목: 배당·비용·매매·입출금의 처리 방식은 계좌 안내에서 확인해요.
지수는 월초부터 올랐는데 나는 상승 이후에 샀다면, 월간 지수 상승률만으로 내 투자 결과를 평가하기 어려워요. 같은 종목이라도 비교 시작일에 따라 결과가 달라져요.
2. 코스피와 코스피200은 비교 목적이 달라요
한국거래소의 KRX지수사업 안내는 코스피를 한국 주식시장의 대표 시황지수로 설명해요. 코스피200은 선물·옵션, ETP, ELS, 인덱스펀드 등 여러 금융상품의 기초지수로 활용돼요.
‘코스피시장에 투자한다’는 말과 ‘코스피지수만큼 수익을 낸다’는 말은 달라요. 시장은 투자 대상이 거래되는 곳이고, 지수는 주가 흐름을 나타내는 비교 기준이에요.
| 비교 기준 | 주요 용도 | 내 수익률과 비교할 때 |
|---|---|---|
| 코스피 | 대표적인 시장 흐름 파악 | 지수와 내 보유 종목의 구성 차이를 살펴봐요 |
| 코스피200 | 여러 금융상품의 기초지수 | 투자 상품이 기준으로 삼는 정확한 지수명을 확인해요 |
| 코스피200 총수익·순수익지수 | 별도로 발표되는 수익지수 | 이름이 다른 지수를 같은 기준처럼 섞지 않아요 |
코스닥 종목이나 특정 업종에 집중했다면 보유 대상에 맞는 지수를 코스피와 함께 비교해보세요. 익숙한 이름만 보고 비교 기준을 고르면 구성 차이를 놓치기 쉬워요.
3. 지수에서 업종과 종목으로 범위를 좁혀요
비교 기간을 정했다면 지수에서 업종, 개별 종목 순서로 범위를 좁혀보세요. 특정 날짜에 어떤 업종이나 대형주가 상승을 이끌었는지는 해당 날짜의 자료로 판단해야 해요.
- 지수의 등락을 적어요. 비교 기간과 지수명을 함께 기록해 다른 기간의 숫자가 섞이지 않게 해요.
- 보유 업종의 움직임을 나란히 놓아요. 시장 전체와 내가 투자한 업종이 같은 방향이었는지 살펴봐요.
- 보유 종목의 등락과 투자 비중을 함께 적어요. 오른 종목에 배분한 금액이 작다면 다른 종목의 손실을 메우지 못할 수 있어요.
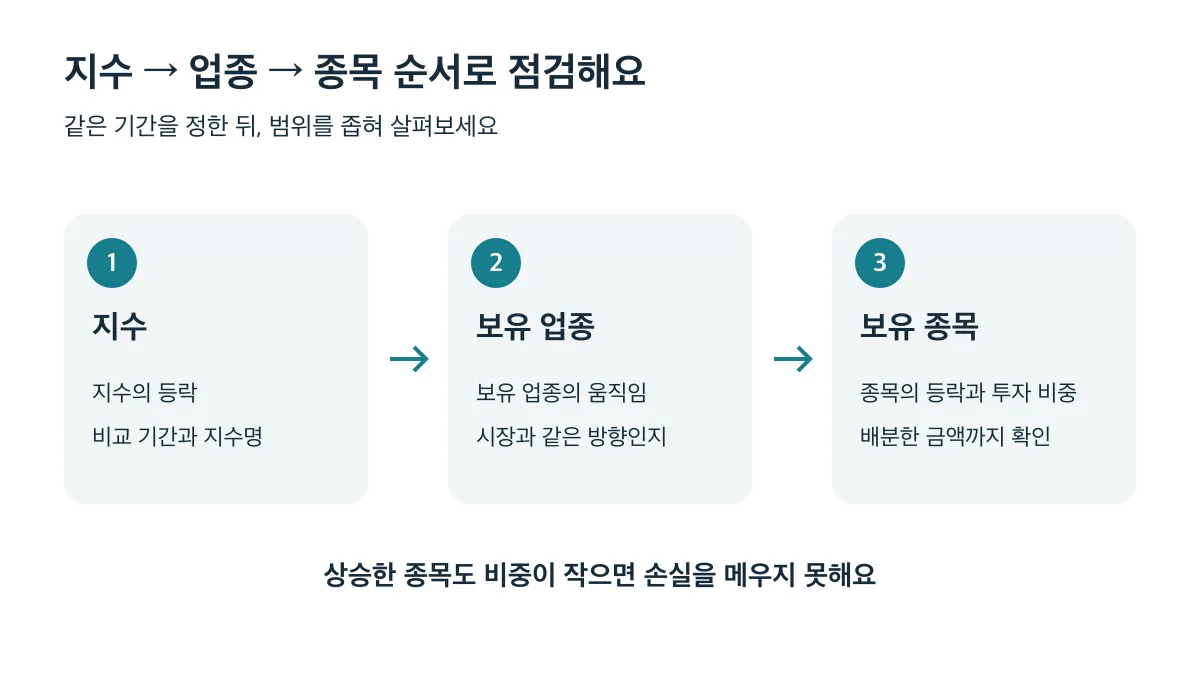
상승률이 크다는 사실만으로 그 종목이 지수 상승을 이끌었다고 단정할 수는 없어요. 종목의 등락률과 지수에 미친 영향은 구분해야 해요. 종목 규모와 등락률로 영향을 추정하더라도, 그 값을 공식 기여도로 적어서는 안 돼요.
4. 1,000만 원이 990만 원이 되는 계산
시작 시점에 A종목에 30%, B종목에 70%를 투자했다고 가정해볼게요. 아래는 가상 예시이며, 비교 기간에 매매·입출금·배당·비용은 없어요.
| 종목 | 시작 금액 | 가정한 수익률 | 종료 금액 |
|---|---|---|---|
| A | 300만 원 | +6% | 318만 원 |
| B | 700만 원 | −4% | 672만 원 |
| 합계 | 1,000만 원 | −1% | 990만 원 |
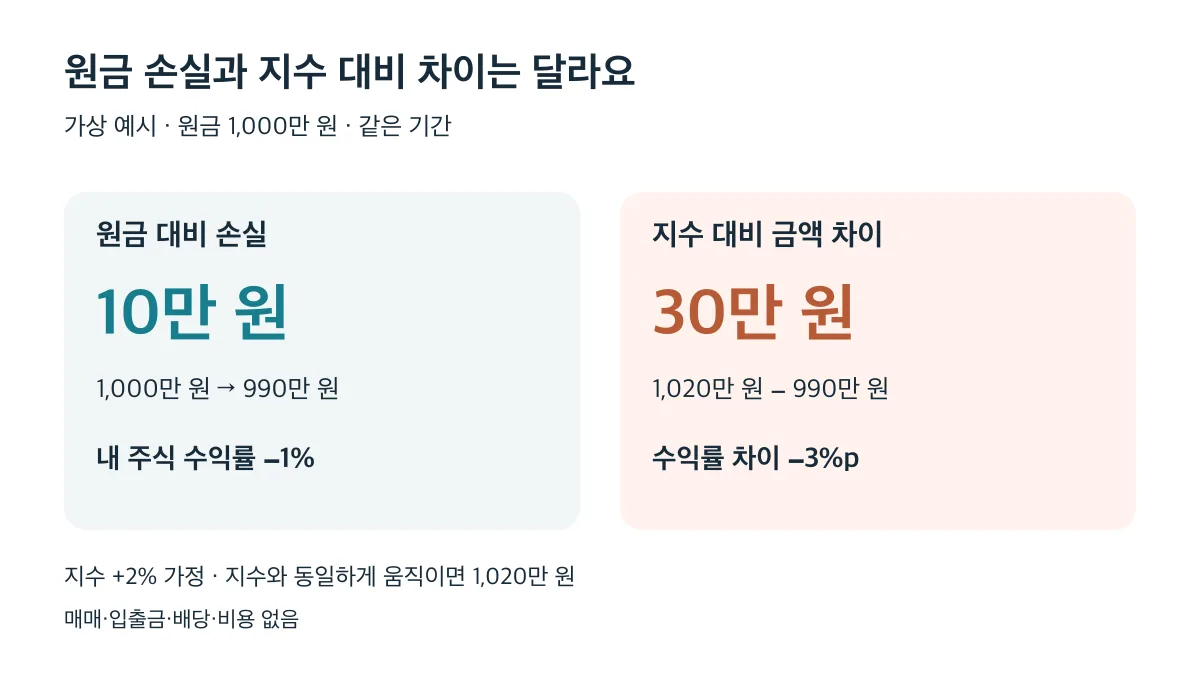
전체 수익률은 **30% × 6% + 70% × (−4%) = −1%**예요. A에서 번 18만 원보다 B에서 잃은 28만 원이 커서 총 10만 원의 손실이 남아요.
같은 기간에 비교 지수가 2% 올랐다고 가정하면 수익률 차이는 −1% − 2% = −3%p예요. 원금이 지수와 똑같이 움직였다면 1,020만 원이 되므로, 990만 원과의 차이는 30만 원이에요.
원금 대비 손실은 10만 원, 지수와 비교한 금액 차이는 30만 원이에요. 둘을 혼동하면 지수와의 격차를 전부 원금 손실로 읽게 돼요.
5. 남은 차이는 계좌 기록에서 찾아요
계좌 기록에서는 보유 종목과 비중부터 살펴보세요. 오른 종목의 비중이 작거나 내린 종목에 투자금이 몰렸다면, 그 구성이 지수와의 수익률 차이를 얼마나 설명하는지 볼 수 있어요.
구성만으로 설명되지 않는 차이는 매수 시점과 추가 거래를 살펴봐요. 중간에 투자금이 바뀌었다면 앞의 단순 계산을 그대로 적용하기 어려워요. 계좌 수익률에 배당과 비용이 어떻게 반영되는지도 증권사 안내와 거래 내역을 대조해보세요.
저라면 지수보다 뒤처졌다는 이유만으로 매도하기 전에, 보유 비중이 큰 종목의 가격 변화와 공시·실적부터 살펴보겠어요. 지수와의 차이만으로 매도 여부를 판단하기는 어려우니까요.
점검 기록에는 비교 기간, 정확한 지수명, 종가 기준 여부, 종목별 시작 비중, 기간 중 거래 여부를 남겨두세요. 다음에도 같은 기준으로 비교하면 무엇이 달라졌는지 파악하기 쉬워요.