 수북
KODEX레버리지, 지수는 본전인데 왜 손실?
지수가 제자리여도 일간 2배 ETF에 손실이 남는 이유를 1,000만 원 가정으로 계산합니다. KB증권 기본예탁금 사례와 사전교육 수료 후 제출 절차도 확인하세요.
1,000만 원을 넣었는데 지수가 이틀 만에 제자리로 돌아왔습니다. 계좌에는 약 977만 7,778원이 남습니다. 22만 2,222원이 사라진 셈이죠.
일간 2배를 정확히 구현하는 가상 ETF에 지수 -10%, 다음 날 +11.111…%를 대입하면 나오는 숫자입니다. 보수와 거래비용 등은 뺐어요. 하루 수익률의 2배와 보유 기간 수익률의 2배는 서로 다른 말이고, 그 차이가 이 22만 원입니다.
상품 구조의 근거는 삼성자산운용이 2023년 1월 31일 기준으로 낸 상품자료입니다. 여기에 KB증권 예탁금 고지와 금융투자교육원 교육 안내를 더해 왕복 등락 계산과 주문 전 준비 항목을 함께 짚습니다.
1. 지수가 본전이어도 손실이 남는 계산
1,000만 원이 약 977만 7,778원이 되는 이유는 매일 달라진 잔액에 그날 수익률을 곱하기 때문이에요. 10% 떨어진 지수가 원위치하려면 다음 날 11.111…% 올라야 합니다. 이 비대칭이 2배로 증폭되는 거죠.
삼성자산운용의 KODEX 레버리지 상품자료는 코스피200 일별 수익률의 2배 추종을 목표로 하며, 기간 누적수익률의 2배는 보장하지 않는다고 못 박아 둡니다. 종목코드는 122630, 삼성자산운용이 운용하는 한국거래소 상장 ETF이고 원화로 거래돼요. 자료 자체는 2023년 1월 31일 기준이라 최신 투자설명서와는 구분해서 읽어야 합니다.
아래는 매일 정확히 2배를 구현하는 가상 ETF의 계산입니다. 보수·거래비용·추적오차·시장가격 괴리·분배금은 제외했어요. 실제 계좌 수익률이나 상품의 과거 실적을 뜻하지 않습니다.
| 구분 | 시작 | 첫날: 지수 -10% | 둘째 날: 지수 +11.111…% |
|---|---|---|---|
| 지수 | 100 | 90 | 100 |
| 가상 일간 2배 ETF 평가액 | 1,000만 원 | 800만 원 | 약 977만 7,778원 |
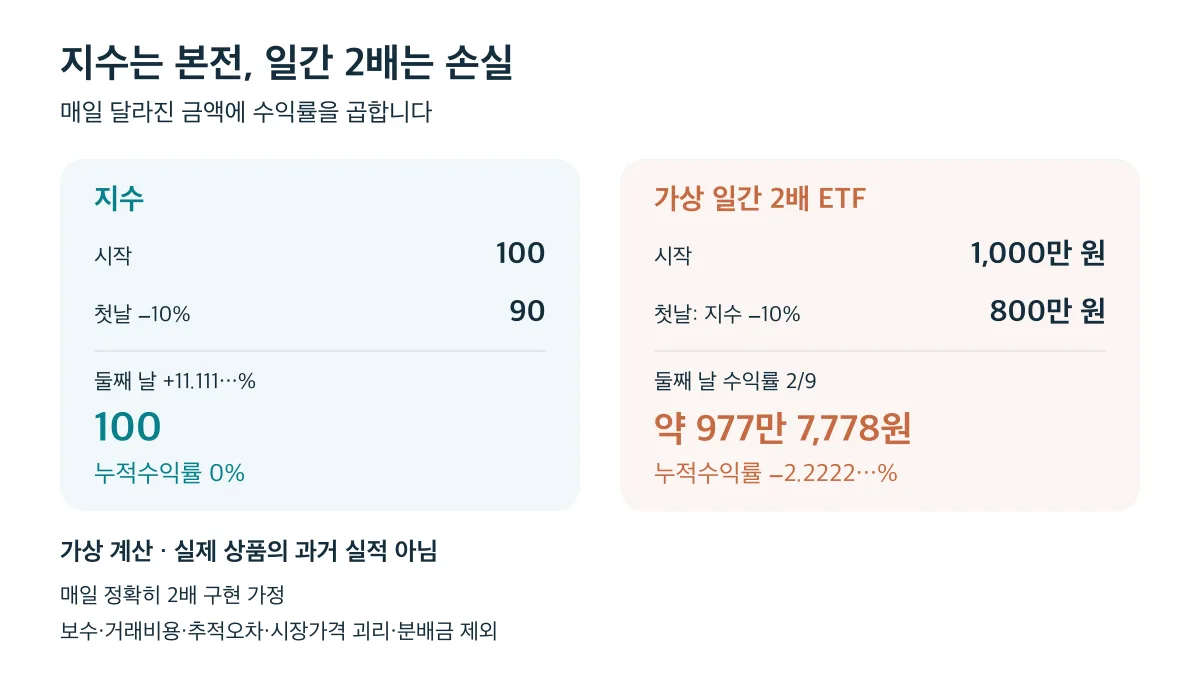
지수의 회복률은 10 ÷ 90 = 1/9, ETF의 둘째 날 수익률은 그 두 배인 2/9예요.
ETF 최종 평가액 = 10,000,000 × 0.8 × (1 + 2/9)
                = 9,777,777.777…원
손실액 = 10,000,000 − 9,777,777.777…
       = 222,222.222…원
ETF 누적수익률 = [0.8 × (1 + 2/9) − 1] × 100
              = -2.2222…%
회복률을 **+11.1%**로 잘라 넣으면 숫자가 어긋납니다. 지수는 -0.01%, ETF는 -2.24%로 끝나요. 정확한 원위치 시나리오를 만들려면 하락률을 소수 a로 두고 회복률에 a / (1 − a)를 써야 합니다.
2. 같은 본전이라도 등락 경로에 따라 손실이 달라져요
“한 달 동안 지수가 제자리였다”는 정보만으로는 레버리지 ETF의 수익률을 계산할 수 없어요. 그 사이 어느 날 얼마나 오르고 내렸는지가 있어야 합니다. 앞의 가정은 그대로 두고 일별 경로만 바꿔볼게요.
표의 회복률은 소수점 아래가 계속 이어지는 값이며, 계산에는 반올림하지 않은 a / (1 − a)를 적용했습니다. 1주를 5거래일, 1개월을 20거래일로 둔 것은 예시를 위한 가정이에요.
| 시나리오 | 지수의 일별 경로 | 지수 누적수익률 | 가상 2배 ETF 누적수익률 | 지수 대비 격차 |
|---|---|---|---|---|
| 2거래일 왕복 | -10% → +11.111…% | 0% | -2.22% | -2.22%p |
| 10거래일, 왕복 5회 | 위의 2거래일 경로를 5회 반복 | 0% | -10.63% | -10.63%p |
| 1주, 5거래일 | -5% → +5.263157…% → 3일 보합 | 0% | -0.53% | -0.53%p |
| 1개월, 20거래일 | -15% → +17.647058…% → 18일 보합 | 0% | -5.29% | -5.29%p |
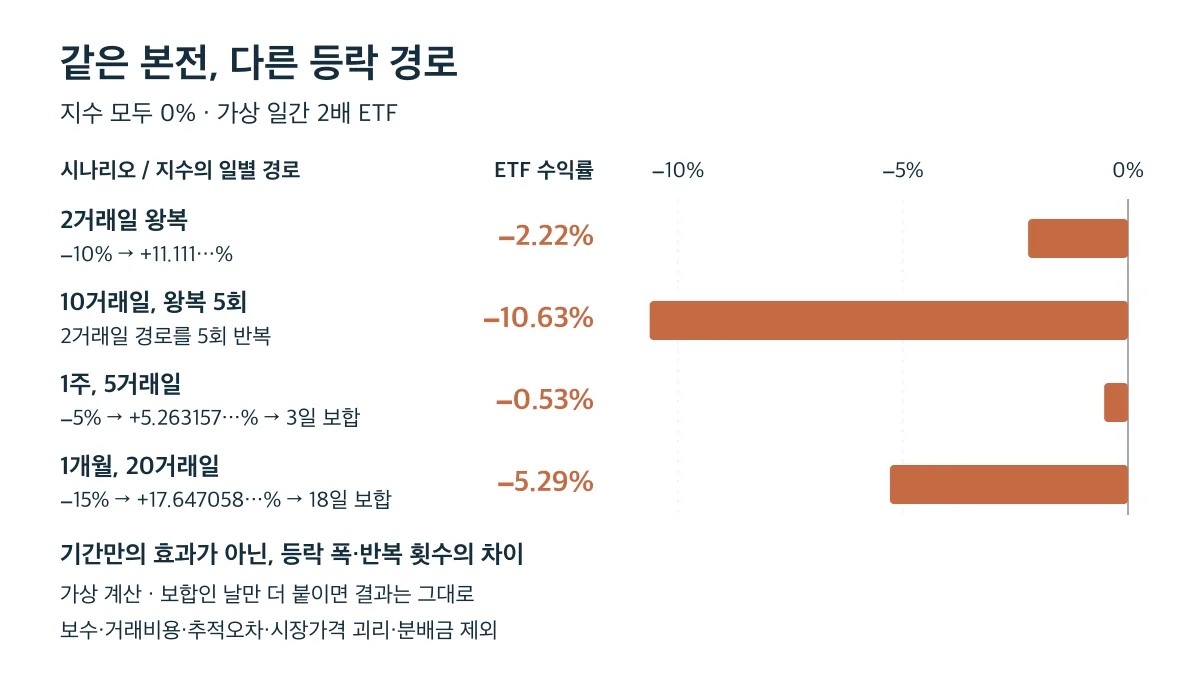
10거래일 행은 앞에서 계산한 왕복을 다섯 번 곱한 결과예요.
[(0.8 × (1 + 2/9))⁵ − 1] × 100 = 약 -10.6281%5거래일 행과 10거래일 행은 왕복 횟수만 다른 게 아닙니다. 하락 폭도 5%와 10%로 다르죠. 둘의 격차를 보유 기간만의 효과로 읽으면 오독이에요. 보합인 날은 몇 개를 더 붙여도 결과가 그대로인 반면, 등락의 폭과 반복 횟수를 건드리면 손실이 바로 움직입니다.
복리가 늘 손실 쪽으로만 작용하지도 않아요. 지수가 이틀 연속 +10% 오르면 지수는 (1.1² − 1) × 100 = +21%, 가상 ETF는 (1.2² − 1) × 100 = +44%입니다. 지수 누적수익률의 단순 2배인 +42%를 2%p 웃도는 거죠. 상승 전망이 아니라, 일별 경로가 결과를 뒤집기도 한다는 계산 예시입니다.
3. 기본예탁금은 현금 예수금과 같은 뜻이 아니에요
KB증권의 국내 레버리지 상품 기본예탁금 사전고지(2026년 9월 9일 확인)는 일반 레버리지 상품의 신규거래계좌에 거래신청 등록일부터 3개월간 고객등급과 무관하게 1,000만 원을 적용한다고 안내합니다. 같은 고지의 등급표에는 VVIP 면제, 그랜드 500만 원, 패밀리 1,000만 원이 표시돼 있고요.
신규거래계좌라면 등급표부터 볼 게 아니라 3개월 적용 조건이 먼저 걸립니다. 어디까지나 KB증권 사례라서 다른 증권사나 모든 투자자의 공통 기준으로 옮겨 쓸 수는 없어요.
인정금액의 정의도 봐야 합니다. KB증권이 안내하는 인정금액은 결제가 완료된 예수금과 대용금액의 합이고, 미수금은 여기서 차감돼요. 통장의 현금만 세어 충족 여부를 판단하면 실제 인정금액과 어긋날 수 있습니다.
처음 거래신청 때 한 번 통과하면 끝나는 조건도 아닙니다. KB증권은 매수할 때마다 충족을 요구하고, 예탁총액이 기준 아래로 내려가면 신규 매수를 막는다고 밝히고 있어요. 주문 전에 본인에게 적용되는 기준액과 현재 인정금액을 따로 떼어 확인하세요.
4. 사전 의무교육은 수료증 제출까지 챙기세요
금융투자교육원의 일반투자자 대상 교육 안내 중 레버리지 ETP 항목(2026년 9월 9일 확인)은 개인투자자의 사전 의무교육 절차를 이렇게 제시합니다.
- 수강신청
- 학습
- 수료증 출력
- 거래 증권사에 수료증 제출
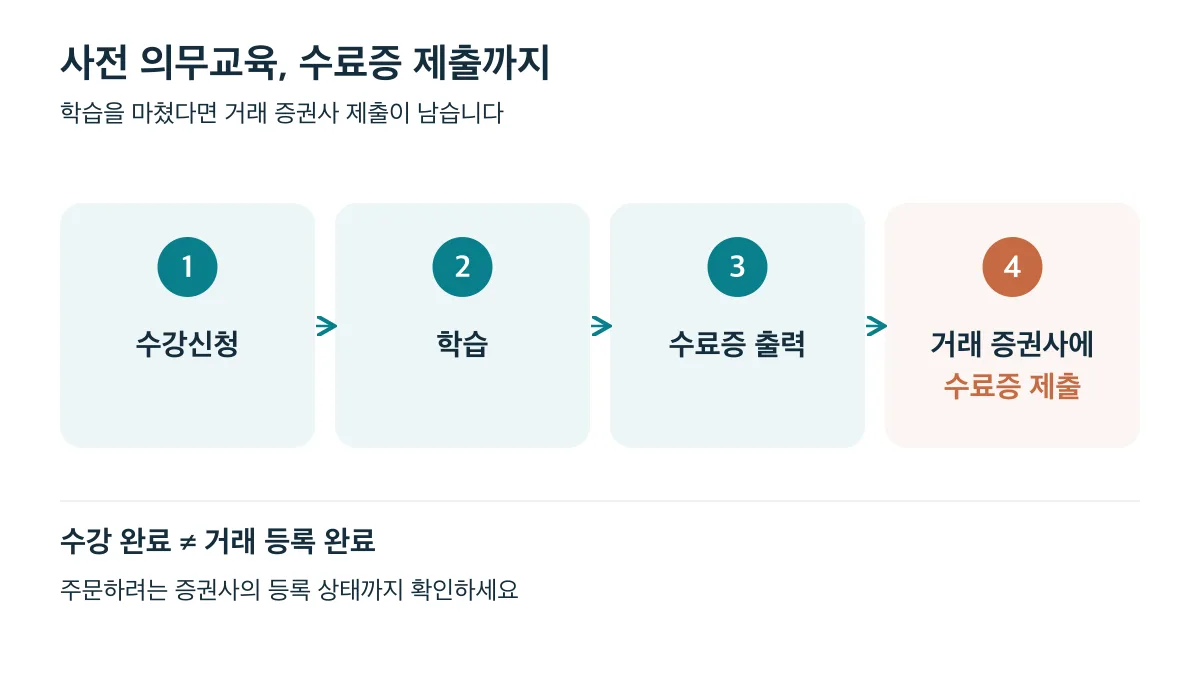
학습을 마쳤다고 절차가 끝나지 않습니다. 수료증을 출력해 거래 증권사에 내는 4번 단계가 남아 있어요. 수강 완료를 거래 등록 완료로 여기면 주문 단계에서 막힐 수 있으니, 증권사 쪽 등록 상태까지 눈으로 보는 게 안전합니다. 다른 증권사를 이용할 때는 수료 정보가 연동되는지, 제출·등록이 따로 필요한지 해당 증권사에 확인하세요.
교육원은 면제 대상도 열거해 뒀습니다.
- 전문투자자
- 외국인
- 투자일임계약 또는 비지정형 금전신탁계약에 따라 거래하려는 개인투자자
여기서의 면제는 사전교육 면제입니다. 기본예탁금 면제를 이 목록으로 판단해서는 안 돼요. 교육 시간과 수강료, 이수 효력이 궁금하다면 금융투자교육원의 해당 과정 페이지를 보면 됩니다.
5. AI에 계산을 맡길 때는 반올림부터 막으세요
여러 등락 경로를 한꺼번에 비교하고 싶다면 AI에 계산을 시켜도 됩니다. 앞의 왕복 시나리오를 기준으로 잡아 두면 답이 맞는지 대조하기 쉬워요.
가상의 일간 2배 ETF와 지수의 경로별 누적수익률을 계산해 줘.

가정:
- 지수는 첫날 -10%, 둘째 날 정확히 원위치한다.
- 둘째 날 회복률은 0.1 / 0.9로 계산하고 중간에 반올림하지 않는다.
- 이 2거래일 경로를 5회 반복한다.
- ETF는 매일 지수 수익률의 정확히 2배를 구현한다.
- 보수·거래비용·추적오차·시장가격 괴리·분배금은 제외한다.

각 날짜의 지수 수익률을 소수 r로 두고,
지수 누적수익률은 모든 (1+r)의 곱에서 1을 빼고,
ETF 누적수익률은 모든 (1+2r)의 곱에서 1을 빼서 계산해 줘.
날짜별 계산 과정, 최종 수익률, 지수 대비 격차(%p)를 보여 줘.
표시할 때만 수익률을 소수점 둘째 자리로 반올림해 줘.
이 조건의 기준 답은 지수 0%, 가상 ETF **약 -10.63%**입니다. 다른 숫자가 나왔다면 회복률을 +11.1%로 잘랐거나, 일별 곱셈 대신 기간 수익률에 2를 곱했을 가능성이 큽니다. 산식과 대조하지 않은 AI 출력값은 그냥 그럴듯한 숫자일 뿐이에요.
저라면 매수 전에 “지수가 얼마나 오를까”와 “거기까지 어떤 경로로 갈까”를 갈라 놓겠습니다. 목표 지수만 보고 보유 기간 수익을 두 배로 잡는 건 피해야 할 착각입니다.