 수북
현대해상펫보험, 90%인데 15만원인 이유
현대해상펫보험 Hi2504 약관의 자기부담금·보상비율·일일 한도를 계산하고, 현행 상품의 가입 연령과 면책기간을 짚습니다.
현대해상펫보험 Hi2504 약관에 진료비 30만 원, 자기부담금 3만 원, 보상비율 90%를 대입하면 계산값은 24만 3천 원입니다. 그런데 일반형 지급액은 비수술일 한도인 15만 원에서 멈춥니다. 보상비율을 70%로 낮춰도 계산값 18만 9천 원이 같은 한도에 걸려 지급액은 똑같이 15만 원입니다.
2026년 9월 12일 기준 현대해상 다이렉트의 강아지 상품명은 ‘굿앤굿우리펫보험’이고, 위 계산에 쓴 수치는 지금 받는 견적이 아니라 Hi2504 판본 약관에 적힌 조건입니다. 보상비율 숫자 하나만 놓고 상품을 고르면 이 15만 원이 어디서 튀어나왔는지 설명되지 않습니다.
1. 지급액은 ‘빼고, 곱하고, 한도를 적용’합니다
현대해상화재보험이 공개한 굿앤굿우리펫보험 Hi2504 약관·상품안내의 반려견의료비Ⅱ 산식은 다음 순서입니다.
- 부담한 치료비에서 자기부담금을 뺍니다.
- 남은 금액에 선택한 보상비율 50%·70%·80%·90%를 곱합니다.
- 계산값과 일일 보상한도 중 작은 금액을 적용합니다.
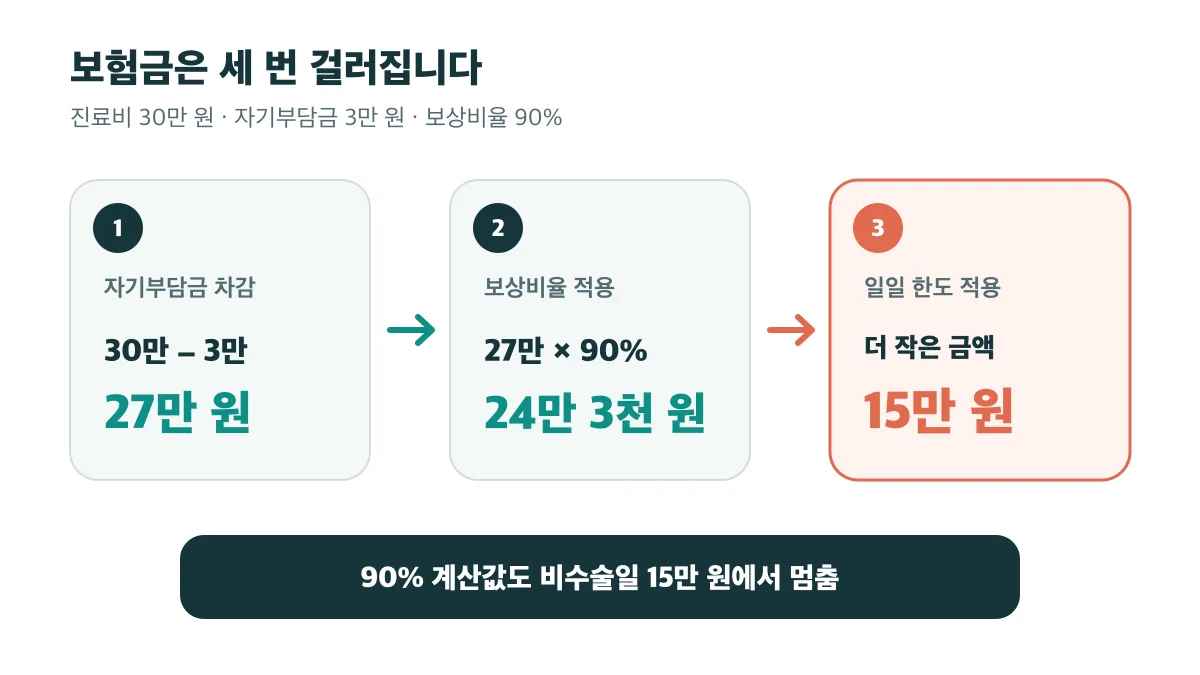
일반형은 비수술일 15만 원·수술일 200만 원, 자기부담금 1만 원 또는 3만 원, 연간 1,000만 원 한도로 기재돼 있습니다. 고보장형은 비수술일 30만 원·수술일 250만 원이며 자기부담금은 1만 원·3만 원·5만 원 중에서 고릅니다.
보상비율만 비교하면 세 번째 단계가 통째로 빠집니다. 곱셈 결과가 일일 한도를 넘어서는 순간부터 비율 차이는 지급액에 반영되지 않습니다.
2. 진료비 30만 원과 100만 원을 계산하면
아래 계산은 자기부담금 3만 원, 보상 제외 비용과 같은 날 받은 다른 보험금은 없다는 가정으로 돌렸습니다. 선택 특약, 보상 제외 비용, 동일일 합산, 연간 한도가 걸리면 실제 지급액은 달라집니다.
비수술일 진료비 30만 원
| 보상비율 | 한도 적용 전 | 고보장형(30만 원 한도) | 일반형(15만 원 한도) |
|---|---|---|---|
| 50% | 13만 5천 원 | 13만 5천 원 | 13만 5천 원 |
| 70% | 18만 9천 원 | 18만 9천 원 | 15만 원 |
| 80% | 21만 6천 원 | 21만 6천 원 | 15만 원 |
| 90% | 24만 3천 원 | 24만 3천 원 | 15만 원 |
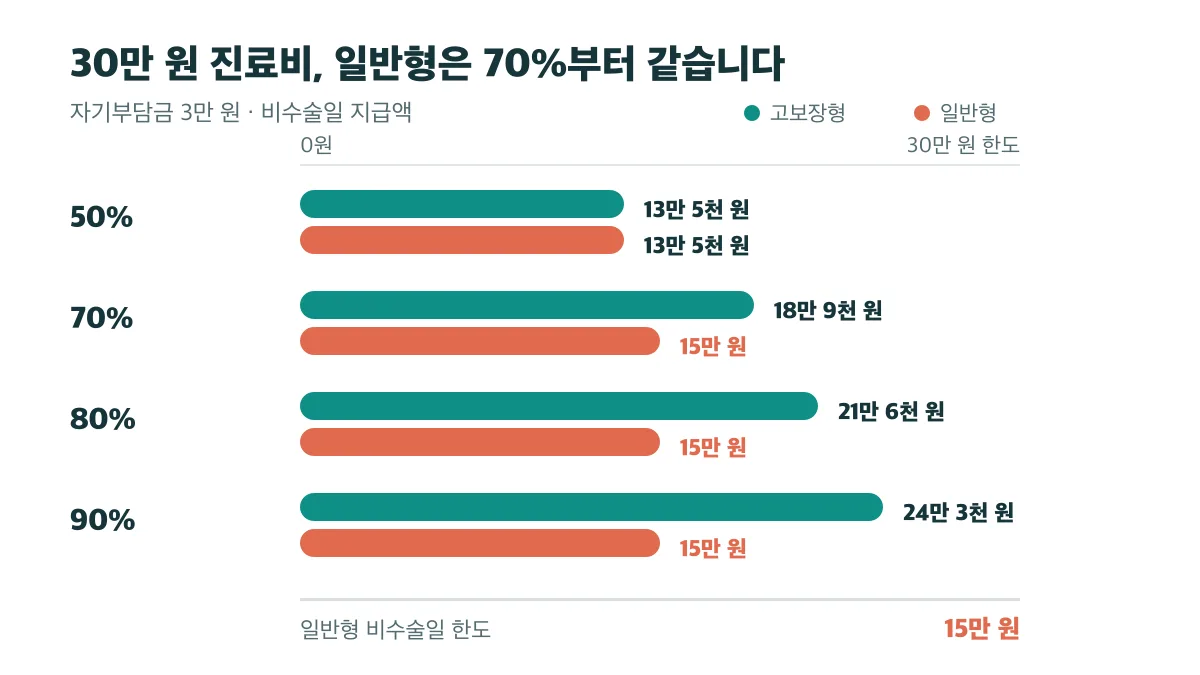
일반형 열은 70%·80%·90%가 모두 15만 원으로 눌립니다. 이 가정에서라면 30만 원짜리 비수술 진료 한 건만 놓고 볼 때 비율을 90%까지 올린 값이 지급액에 나타나지 않는다는 뜻입니다. 비율을 올릴 때 보험료가 얼마나 오르는지는 개인 견적에서 확인해야 하므로, 어느 쪽이 유리한지까지 이 표로 정해지지는 않습니다.
수술 당일 진료비 100만 원
100만 원에서 자기부담금 3만 원을 빼면 97만 원. 여기에 50%·70%·80%·90%를 곱하면 각각 48만 5천 원·67만 9천 원·77만 6천 원·87만 3천 원입니다.
네 값 모두 Hi2504 일반형 수술일 한도 200만 원과 고보장형 한도 250만 원 아래입니다. 한도가 지급액을 깎지 않으니 50%와 90%의 차이 38만 8천 원이 고스란히 남습니다. 같은 진료비인데 비수술일에는 비율이 지워지고 수술일에는 살아 있는 셈입니다.
병원 갈 일이 주로 피부·소화기 같은 비수술 진료라면 볼 숫자는 비수술일 한도입니다. 큰 수술 대비가 목적이라면 예상 치료비를 위 산식에 넣어 비율별 차이와 수술일 한도를 맞춰 보세요.
3. 메리츠와 비교할 때도 비율 옆의 한도를 봅니다
메리츠화재해상보험의 펫퍼민트 Puppy & Family 다이렉트 상품안내는 플랜별 조건을 다음과 같이 안내합니다.
| 플랜 | 보상비율 | 비수술일 한도 | 수술일 한도 | 연간 한도 |
|---|---|---|---|---|
| 고급형 | 70% | 30만 원 | 250만 원 | 1,500만 원 |
| 기본형 | 70% | 15만 원 | 250만 원 | 1,000만 원 |
| 실속형 | 50% | 10만 원 | 200만 원 | 700만 원 |
고급형과 기본형은 표시된 보상비율이 70%로 같습니다. 갈라지는 건 비수술일 한도 30만 원과 15만 원, 그리고 연간 1,500만 원과 1,000만 원입니다. 비율이 같으니 보장도 비슷하겠거니 하고 넘어가면 정확히 이 차이를 놓칩니다.
삼성화재해상보험의 2024년 반려견보험 애니펫 약관에도 ‘(1일 치료비−1일 자기부담금)×보상비율’과 1일 보상한도 중 작은 금액을 지급한다고 적혀 있습니다. 회사가 달라도 계산 뼈대는 같다는 이야기인데, 이 문서는 2024년판이라 현재 판매 여부나 2026년 조건을 판단하는 자료로는 쓰지 않았습니다.
현대해상 수치는 Hi2504 판본 약관에서, 메리츠 수치는 2026년 9월 12일 기준 판매 페이지에서 가져왔습니다. 같은 날 같은 조건으로 뽑은 보험료 비교표가 아니라 한도 구조를 나란히 놓고 본 표로 읽어 주세요.
4. 가입 직후에는 면책기간부터 확인하세요
현대해상화재보험의 굿앤굿우리펫보험 상품안내는 질병 의료비와 치과·구강질환에 30일, 특정약물치료에 90일, 슬개골·고관절 관련 보장에 1년의 면책기간을 안내합니다. 치석제거는 치료 목적의 치과·구강질환 특약에 포함된다고 표시돼 있지만, 그 특약을 실제로 골랐는지는 본인 개별 맞춤약관에서 대조해야 알 수 있습니다.
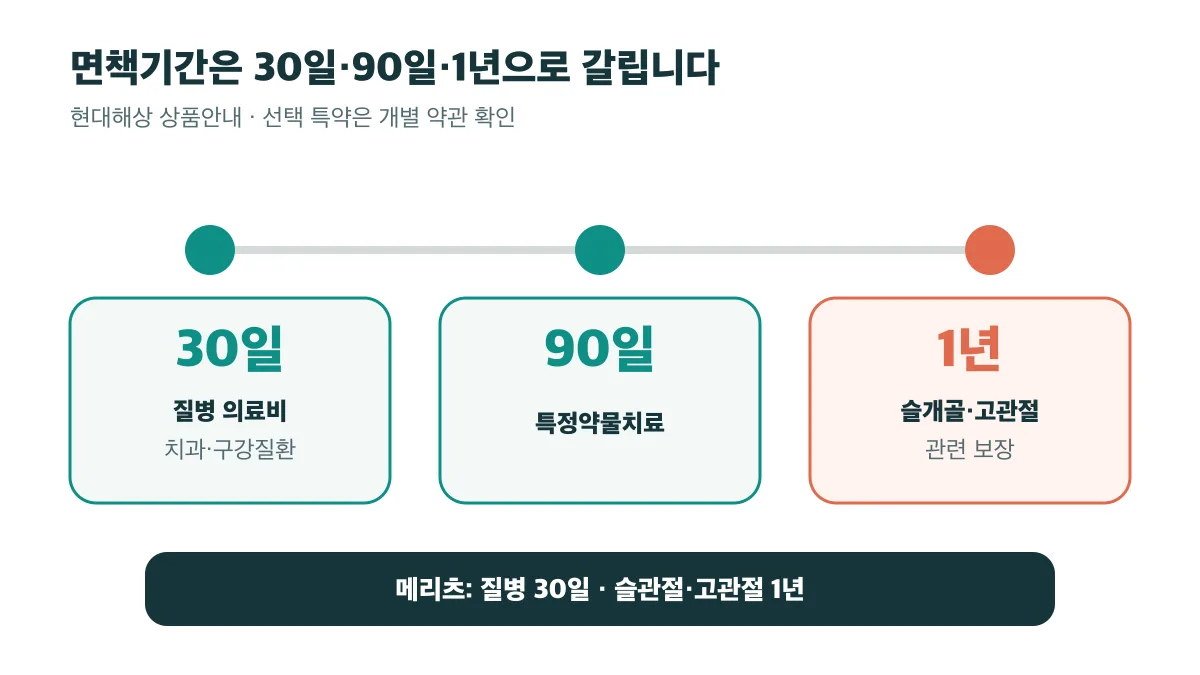
메리츠 상품안내에도 질병 30일, 슬관절·고관절 1년의 보장 제외 기간이 표시돼 있습니다. 최초 계약 전 이미 발병한 질병·상해, 예방 목적 검사·정기검진, 중성화·불임·피임 목적 처치는 보상하지 않는다고 적혀 있고요. 이건 어디까지나 메리츠 안내문에 적힌 제외 항목입니다. 현대해상 계약의 제외 범위는 같을 수도, 다를 수도 있으니 본인 약관에서 따로 봐야 합니다.
5. 가입 연령과 약관 판본을 함께 대조하세요
2026년 9월 12일 기준 현대해상 상품 페이지는 최초 가입 연령을 생후 61일부터 만 10세까지로, 보장 가능 연령을 1년 단위 재가입으로 최대 만 20세까지로 안내합니다. 플랜에 따라 가입 가능 연령이 달라질 수 있고, 재가입 시점에 보험료가 바뀌거나 일부 보장이 제한될 수 있다는 단서도 함께 붙어 있습니다.
상품 페이지에서 보장 항목과 면책기간을 본 다음에는 가입 화면이나 계약 서류에 표시된 약관 버전을 Hi2504와 맞춰 보세요. 이 글에 옮긴 자기부담금·보상비율·한도는 Hi2504 판본의 값이라, 2026년 신규 계약의 확정 조건으로 그대로 옮겨 쓰면 어긋날 수 있습니다.
월 보험료는 회사별 화면에 같은 견종·성별·나이와 보장 조건을 넣어 각각 뽑아야 비교가 됩니다. 숫자 하나만 먼저 본다면 저는 보상비율보다 비수술일 한도를 보겠습니다. 30만 원 사례처럼, 높은 비율의 효과는 한도 앞에서 지워지니까요.
자주 묻는 질문
이미 다른 펫보험에 가입했는데 갈아타는 게 나을까요?
새 상품 한도가 더 커 보인다고 기존 계약부터 해지하는 건 위험합니다. 메리츠는 최초 계약 전에 이미 발병한 질병·상해를 보상하지 않고, 질병은 30일, 슬관절·고관절은 1년이 지나야 보장이 시작된다고 안내합니다. 지금 치료 중인 병이 있다면 옮기는 순간 그 병만 보장 밖으로 빠질 수 있다는 뜻입니다. 새 계약의 면책기간, 가입 전 발병을 어떻게 판단하는지, 인수가 되는지를 해당 상품 약관에서 확인한 다음 기존 계약과 견줘 보세요.