 수북
기타소득세율 20%일까 8.8%일까
기타소득의 20%·22%·8.8% 차이와 100만 원 강연료 원천징수액, 3.3%와의 구분, 300만 원 기준을 계산합니다.
기타소득세율은 일반적으로 기타소득금액의 20%이며, 개인지방소득세까지 합치면 22%입니다. 강연료 100만 원에 필요경비 60%가 적용되면 8만 8천 원을 원천징수하고 91만 2천 원을 받으니, 수입금액에서 체감하는 비율은 8.8%가 됩니다.
기타소득세율을 검색하면 20%, 22%, 8.8%가 한꺼번에 나옵니다. 서로 충돌하는 숫자가 아니라 어느 금액에 곱했느냐가 다를 뿐입니다. 여기에 3.3%까지 섞여 있다면 세율이 아니라 소득 구분부터 다시 봐야 하는 상황이고요.
아래 100만 원 사례의 산식을 그대로 쓰면 원천징수영수증에 적힌 수입금액과 필요경비가 맞는지 직접 검산할 수 있습니다.
1. 기타소득세율은 20%, 22%, 8.8% 중 무엇일까?
법정 원천징수세율은 일반 기타소득금액의 20%이고, 개인지방소득세를 더하면 22%입니다. 필요경비 60%가 적용되는 강연료·원고료·자문료라면 수입금액에서 빠져나가는 비율은 8.8%로 보입니다.
| 보이는 숫자 | 뜻 | 기준 금액 |
|---|---|---|
| 20% | 일반 기타소득의 소득세 원천징수세율 | 필요경비를 뺀 기타소득금액 |
| 22% | 소득세 20%와 개인지방소득세 2%의 합계 | 기타소득금액 |
| 8.8% | 필요경비 60%가 적용될 때의 실효 원천징수율 | 세전 수입금액 |
| 3.3% | 인적용역 사업소득에서 통상 보이는 원천징수율 | 지급액 |
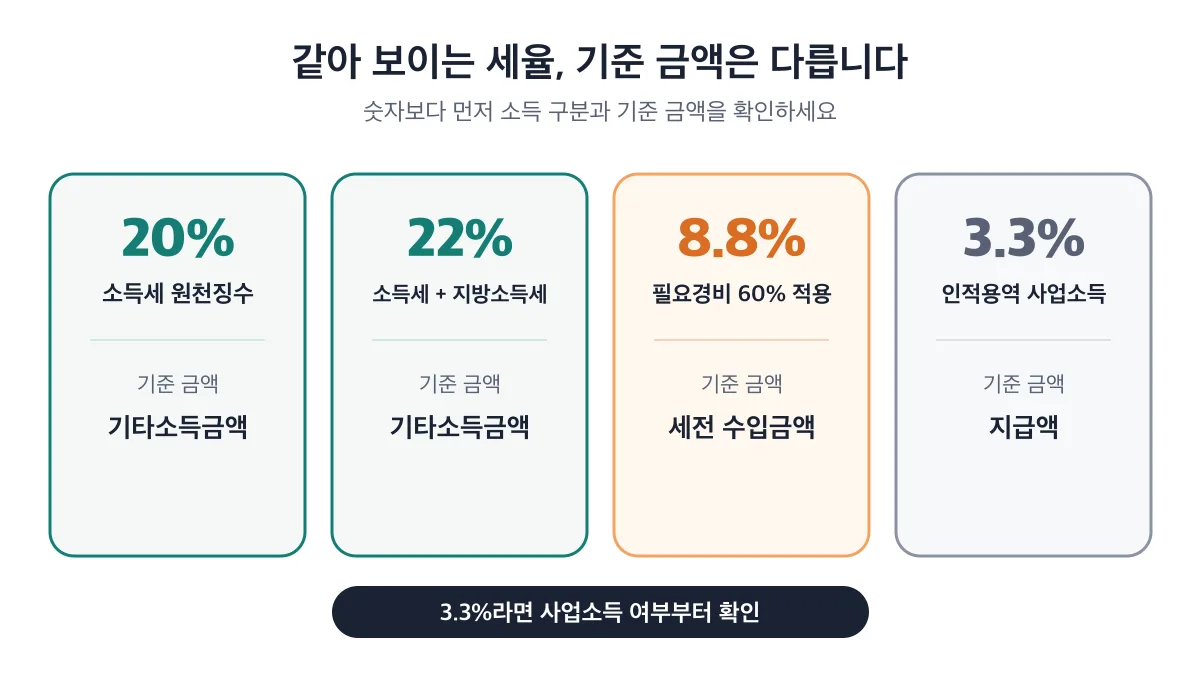
개인지방소득세 2%는 따로 떨어진 세목이 아니라 소득세액의 10%입니다. 소득세로 20만 원이 원천징수됐다면 개인지방소득세는 2만 원이 붙습니다.
복권 당첨금처럼 별도 세율을 두는 기타소득도 있습니다. 모든 기타소득에 20%가 적용된다고 넓혀 말하면 틀린 문장이 됩니다.
2. 100만 원 강연료에서 왜 8만 8천 원을 뗄까?
일시적인 강연료·원고료·자문료가 소득세법 시행령 제87조의 적용 대상이고 실제 필요경비가 그보다 크지 않다면, 수입금액의 60%를 필요경비로 계산합니다. 세금은 남은 40%에만 붙습니다.
| 계산 순서 | 산식 | 금액 |
|---|---|---|
| 수입금액 | — | 1,000,000원 |
| 필요경비 | 1,000,000원 × 60% | 600,000원 |
| 기타소득금액 | 1,000,000원 − 600,000원 | 400,000원 |
| 소득세 | 400,000원 × 20% | 80,000원 |
| 개인지방소득세 | 80,000원 × 10% | 8,000원 |
| 원천징수 합계 | 80,000원 + 8,000원 | 88,000원 |
| 입금액 | 1,000,000원 − 88,000원 | 912,000원 |
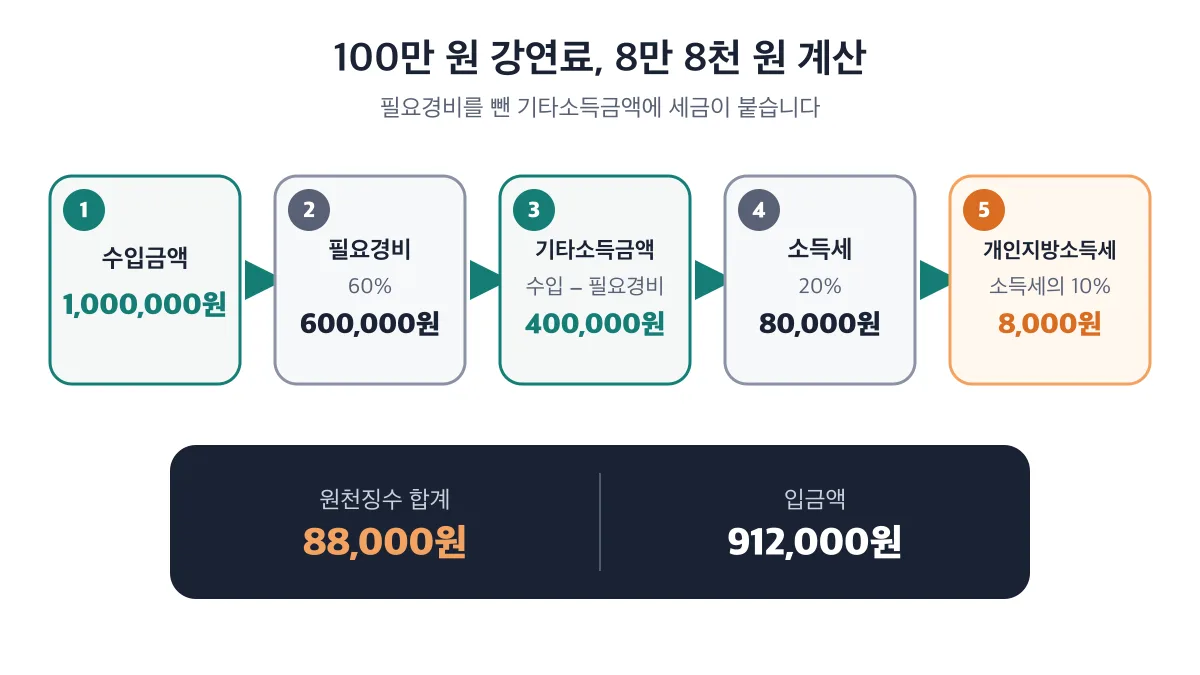
8.8%는 새로 생긴 법정세율이 아닙니다. 수입금액의 40%에 소득세와 개인지방소득세 합계 22%를 곱한 결과일 뿐이에요.
검산식: 수입금액 × 40% × 22% = 수입금액 × 8.8%
필요경비를 0원으로 계산하는 항목이라면 수입금액 100만 원이 그대로 기타소득금액 100만 원이 되고, 원천징수 합계는 22만 원으로 뜁니다. 어떤 항목의 필요경비가 실제로 0원인지는 지급처가 적용한 기준으로 따로 확인해야 합니다.
3. 3.3%가 찍혔다면 기타소득일까?
3.3%는 기타소득세율이 아닙니다. 사업소득 원천징수세율 3%에 그 소득세액의 10%인 개인지방소득세 0.3%를 더한 값이고, 인적용역 사업소득에서 통상 이렇게 찍힙니다.
원천징수 비율이 8.8%로 적혀 있으면 필요경비 60%가 적용된 기타소득인지를, 3.3%라면 인적용역 사업소득으로 신고됐는지를 확인하는 게 순서입니다. 3.3%짜리 지급액을 기타소득 계산기에 그대로 넣으면 기준 금액부터 어긋나서 뒤 계산이 아무리 정확해도 답이 맞을 수 없습니다. 지급처가 신고한 소득 구분과 지급명세서를 먼저 대조하세요.
4. 기타소득이 5만 원 이하면 세금이 없을까?
일반 기타소득은 건별 기타소득금액이 5만 원 이하라면 과세최저한에 해당해 소득세를 과세하지 않습니다. 여기서 5만 원은 받은 돈 전부가 아니라 필요경비를 뺀 기타소득금액입니다.
필요경비 60%가 적용되는 경우로 되짚어 보면 이렇습니다.
- 수입금액: 125,000원
- 필요경비 60%: 75,000원
- 기타소득금액: 50,000원
- 과세 여부: 일반 기타소득의 과세최저한 범위
승마투표권 등의 환급금처럼 법이 별도 기준을 정한 소득에는 이 계산을 그대로 옮기면 안 됩니다.
5. 연간 기타소득금액 300만 원을 넘으면 어떻게 될까?
법정 예외를 제외한 일반 기타소득은 연간 기타소득금액 합계가 300만 원 이하일 때 분리과세를 선택할 수 있고, 300만 원을 초과하면 종합소득 과세표준에 합산해야 합니다. 이 300만 원 역시 수입금액이 아니라 필요경비를 뺀 금액입니다.
| 상황 | 기타소득금액 | 판단 |
|---|---|---|
| 강연료 수입 200만 원, 필요경비 60% 적용 | 80만 원 | 300만 원 이하이므로 분리과세 선택 가능 |
| 연간 원고료의 기타소득금액 합계가 500만 원 | 500만 원 | 300만 원 초과이므로 종합소득 과세표준에 합산 |
수입금액과 기타소득금액을 섞어 세면 이 기준선을 넘겼는지 잘못 판단하기 쉽습니다. 지급처별로 받은 금액을 합치기 전에 각 건의 필요경비와 기타소득금액부터 갈라 두세요.
6. 오래된 글의 4.4%를 지금 적용해도 될까?
필요경비율이 지급 시기에 따라 바뀌었기 때문에, 예전 글에 적힌 4.4%를 그대로 대입하면 계산이 틀어집니다. 국세청이 안내한 강연료·자문료 등의 필요경비율은 80%에서 70%로, 다시 60%로 조정됐습니다.
| 지급 시기 | 필요경비율 | 수입금액 기준 실효율 |
|---|---|---|
| 2018년 3월까지 | 80% | 4.4% |
| 2018년 4월~12월 | 70% | 6.6% |
| 2019년 1월부터 | 60% | 8.8% |
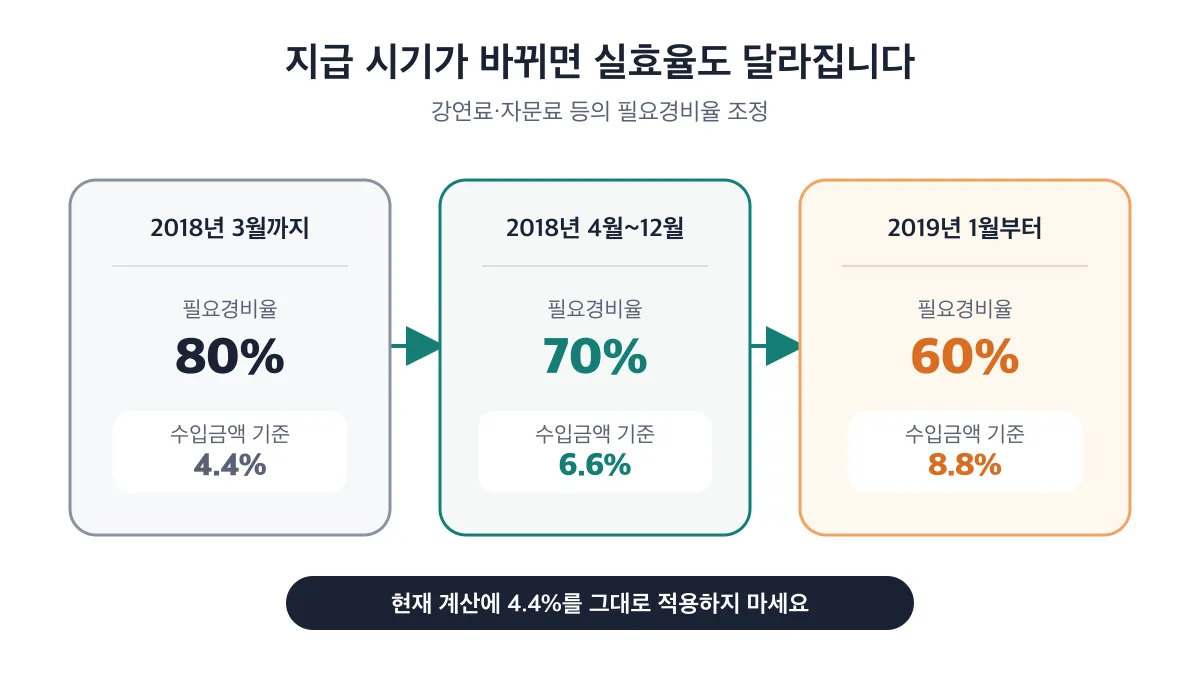
100만 원을 4.4%로 계산하면 4만 4천 원, 필요경비 60%를 적용하면 8만 8천 원입니다. 정확히 두 배 차이가 나니 참고한 글의 작성 시기와 내 지급 시기를 나란히 놓고 봐야 합니다.
7. 원천징수액은 어떤 순서로 검산할까?
아래 네 줄이면 계산이 끝납니다.
- 수입금액을 적습니다. 계약한 세전 총액을 기준으로 잡습니다.
- 적용되는 필요경비를 뺍니다. 남은 금액이 기타소득금액입니다.
- 기타소득금액의 20%를 계산합니다. 이 금액이 소득세입니다.
- 소득세의 10%를 더합니다. 개인지방소득세까지 합친 원천징수액입니다.
숫자를 대조할 때는 비율보다 그 비율이 걸리는 금액의 이름을 먼저 보세요.
- 20%와 22%는 기타소득금액에 적용합니다.
- 8.8%는 필요경비 60%가 적용됐을 때 수입금액에서 보이는 결과입니다.
- 연간 300만 원 기준은 기타소득금액의 합계로 판단합니다.
- 3.3%가 표시됐다면 사업소득 원천징수 여부를 확인합니다.
8. 기타소득세율 FAQ
8.8%와 22% 중 제 세율은 무엇인가요?
필요경비 60%가 인정되는 일시적 강연료·원고료·자문료라면 수입금액 기준 원천징수율은 8.8%입니다. 22%는 필요경비를 뺀 기타소득금액에 적용하는 소득세와 개인지방소득세의 합계입니다.
계산기 결과와 실제 원천징수액은 왜 다른가요?
계산기가 잡은 필요경비와 실제 적용된 필요경비가 다르거나, 개인지방소득세가 빠졌을 가능성이 큽니다. 소득세가 8만 원인데 합계가 8만 8천 원이라면 그 8천 원이 소득세액의 10%인 개인지방소득세입니다.
연간 300만 원을 넘으면 세금을 더 내나요?
아닙니다. 연간 기타소득금액이 300만 원을 초과하면 종합소득 과세표준에 합산해야 한다는 뜻이며, 추가 납부액이 얼마인지는 이 기준만으로 확정할 수 없습니다.
건당 5만 원을 받으면 비과세인가요?
아닙니다. 과세최저한의 5만 원은 일반 기타소득의 수입금액이 아니라 필요경비를 뺀 기타소득금액 기준입니다. 별도 기준이 있는 환급금·당첨금 등에는 같은 계산을 적용하지 않습니다.
3.3%를 떼었다면 기타소득으로 신고된 건가요?
아닙니다. 3.3%는 인적용역 사업소득에서 통상 보이는 원천징수율입니다. 기타소득의 8.8% 계산과 섞지 말고 지급처가 신고한 소득 구분부터 확인하세요.
근거 자료
- 국가법령정보센터, 소득세법 제14조 제3항 제8호·제84조·제129조 (접속: 2026-08-24)
- 국가법령정보센터, 소득세법 시행령 제87조 (접속: 2026-08-24)
- 국가법령정보센터, 지방세법 제103조의13 (접속: 2026-08-24)
- 국세청, 「기타소득 필요경비율」 조정에 대한 안내말씀, 2018-03-07 (접속: 2026-08-24)