 수북
삼성 전자 주주 환원, 374원 세후 계산법
삼성전자 2024~2026년 주주환원 정책과 주당 374원 배당, 보유 수량별 세후액, 자사주 소각, 금융소득 세금을 계산합니다.
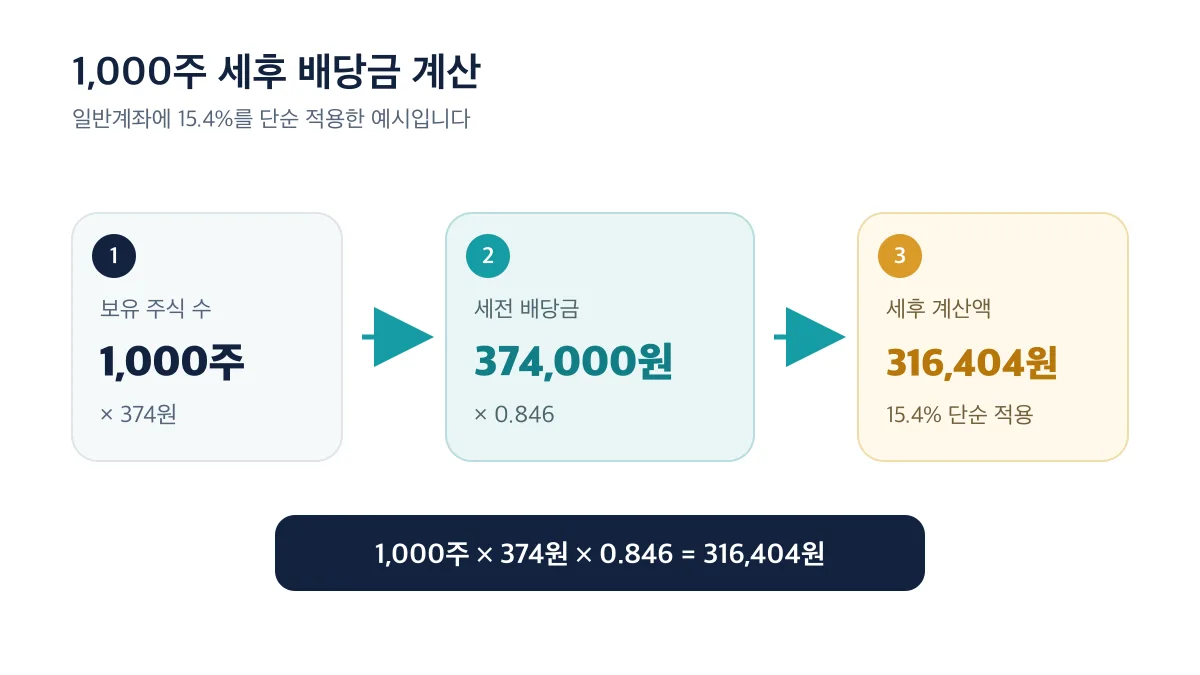
삼성 전자 주주 환원에서 가장 많이 찾는 숫자는 2026년 2분기 결의 배당인 주당 374원입니다. 일반계좌로 1,000주를 들고 있다면 15.4%를 단순 적용한 세후 계산액이 316,404원이고요.
그런데 배당 한 번의 숫자만 보면 정책의 절반을 놓칩니다. 삼성전자 IR이 공개한 2024~2026년 정책은 연간 정규배당 9조8천억원과 3개년 잉여현금흐름(FCF)의 50%라는 두 축으로 짜여 있습니다. 같은 산식을 다른 수량에 넣으면 10주는 3,164.04원, 5,000주는 1,582,020원이 나옵니다.
배당과 자사주 매입·소각이 내 주식에 각각 무엇을 바꾸는지, 세금은 어디서 갈라지는지를 아래에서 나눠 봅니다.
1. 삼성전자 주주환원에서 먼저 볼 숫자는 무엇일까?
먼저 볼 숫자는 연간 정규배당 9조8천억원, 2024~2026년 잉여현금흐름의 50%, 최근 결의된 주당 374원입니다.
| 확인 항목 | 삼성전자 IR 공개 내용 | 읽을 때 주의할 점 |
|---|---|---|
| 연간 정규배당 | 9조8천억원 | 2024~2026년 정책에 해당 |
| 총주주환원 재원 | 3개년 FCF의 50% | 순이익의 50%라는 뜻이 아님 |
| 최신 결의 배당 | 보통주·우선주 주당 374원 | 2026년 2분기 결의 기준 |
| 배당기준일 | 2026년 6월 30일 | 지급일이나 다음 분기 일정과 구분 |
| 총지급액 | 2조4,600억원 | 해당 분기 결의 금액 |
비율 두 개가 자주 섞입니다. 삼성전자 IR의 총주주환원율은 총주주환원액을 지배기업 소유주 귀속 순이익으로 나눈 값인데, 2024~2026년 정책이 정한 환원 재원은 같은 3개년 FCF의 50%예요. 분모가 아예 다르니 “50% 환원”을 순이익의 절반으로 바꿔 읽으면 안 됩니다.
배당액과 기준일처럼 바뀌는 정보의 기준일은 2026년 8월 21일, 유효기간은 2026년 9월 30일까지입니다. 그 뒤에는 삼성전자 IR의 주주환원 페이지에서 새 이사회 결의가 올라왔는지 다시 봐야 합니다.
2. 현금배당·자사주 매입·소각은 무엇이 다를까?
세 방식은 모두 주주환원으로 묶이지만 주주가 받는 결과는 같지 않습니다.
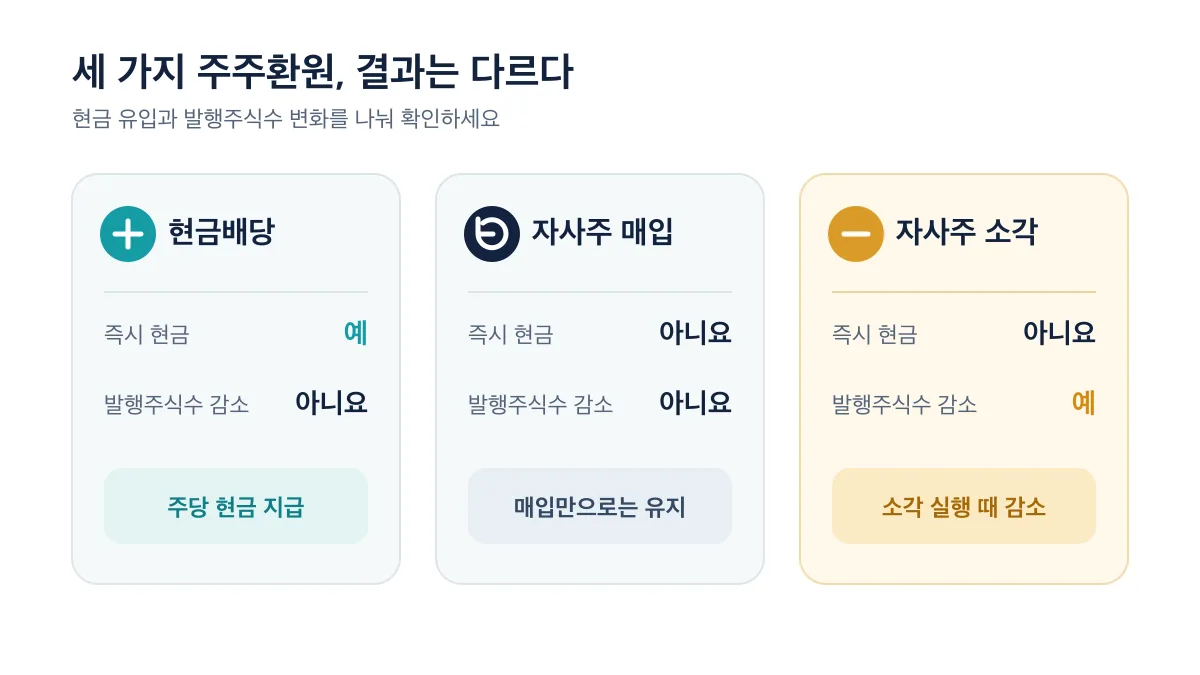
| 방식 | 주주에게 즉시 현금이 들어오나 | 발행주식수는 줄어드나 | 핵심 확인 문서 |
|---|---|---|---|
| 현금배당 | 예 | 아니요 | 현금배당 결의 |
| 자사주 매입 | 아니요 | 매입만으로는 아니요 | 자기주식 취득 결정 |
| 자사주 소각 | 아니요 | 예 | 자기주식 소각 결정 |
매입과 소각은 같은 사건이 아닙니다. 삼성전자는 2024년 11월 매입한 자사주 전량을 2025년 2월 20일 소각했지만, 그 뒤로는 임직원 보상 목적의 매입과 교부도 별도로 실행했습니다. 취득 내역만으로 발행주식 감소를 확정할 수 없는 이유예요.
숫자로 떼어놓으면 차이가 분명해집니다. 발행주식 100주, 순이익 1,000원, 환원 재원 100원, 주가 20원, 내 보유량 10주인 가상 회사를 놓고 비교해볼게요.
- 100원을 전액 배당: 주당 1원이므로 세전 배당은 10원입니다. 15.4%를 단순 적용하면 8.46원이 남습니다.
- 100원으로 5주를 매입한 뒤 소각: 발행주식은 95주가 됩니다. 순이익이 그대로라면 EPS는 10원에서 약 10.53원으로, 내 지분율은 10%에서 약 10.53%로 올라갑니다.
- 5주를 매입만 하고 보유: 발행주식은 100주 그대로입니다. 소각 결정이 뒤따르는지 따로 봐야 합니다.
소각만의 산술 효과를 떼어 본 예시일 뿐, 실제 주가가 5.3% 오른다는 뜻은 아닙니다. 순이익도 주가도 고정했다고 가정한 계산입니다. 당장 현금흐름이 필요하면 배당이 눈에 보이고, 오래 들고 가며 주당 지표를 볼 생각이면 소각 여부가 더 무거운 재료가 됩니다. 저라면 환원 발표문에서 매입 금액보다 소각 결의가 붙었는지를 먼저 찾겠습니다.
3. 배당을 받는 날짜는 어떻게 확인해야 할까?
확정된 날짜는 2026년 2분기 배당기준일인 6월 30일입니다. 지급일과 3·4분기 일정은 각각의 이사회 결의가 나와야 정해지니, 결의 전에 달력을 미리 채워두면 틀립니다.
삼성전자 IR에서 다음 네 항목을 한 묶음으로 확인하세요.
- 보통주와 우선주의 주당 배당금
- 배당기준일
- 총지급액
- 지급일이 명시됐는지 여부
기준일에서 거꾸로 세어 마지막 매수 가능일을 직접 계산하는 것도 권하지 않습니다. 휴장일과 결제 일정이 얽히기 때문에, 실제 매매 전에는 이용 중인 증권사의 배당 안내와 공식 매매일정을 대조하는 편이 안전해요. 기준일, 매수 마감일, 지급일은 서로 다른 날짜입니다.
4. 보유 주식 수별 세후 배당금은 얼마일까?
일반계좌의 통상적인 국내 배당에는 소득세 14%와 그 소득세액의 10%인 지방소득세를 합쳐 **15.4%**가 원천징수됩니다. 주당 374원을 기준으로 한 계산식은 두 줄이면 끝납니다.
세전 배당금 = 보유 주식 수 × 374원
세후 계산액 = 세전 배당금 × 0.846
| 보유 주식 수 | 세전 배당금 | 15.4% 단순 적용 후 금액 |
|---|---|---|
| 10주 | 3,740원 | 3,164.04원 |
| 100주 | 37,400원 | 31,640.40원 |
| 500주 | 187,000원 | 158,202원 |
| 1,000주 | 374,000원 | 316,404원 |
| 5,000주 | 1,870,000원 | 1,582,020원 |
표는 일반계좌에 15.4%를 그대로 적용한 값입니다. 금융회사가 세액을 원 단위로 처리하는 방식에 따라 실제 입금액은 몇 원씩 어긋날 수 있으니, 계좌 명세와 맞춰볼 때는 입금액만 보지 말고 원천징수된 세액도 같이 보세요.
5. 금융소득이 2천만원을 넘으면 어떻게 달라질까?
일반 금융소득은 연간 이자소득과 배당소득을 합쳐 판단합니다.
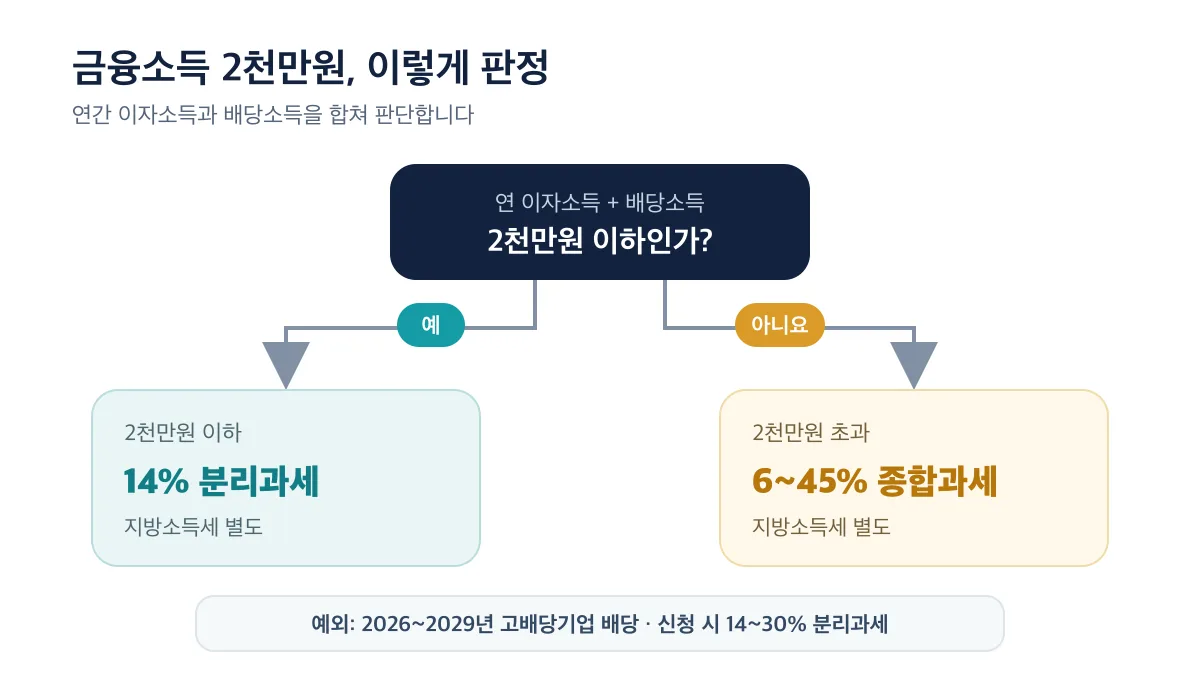
- 2천만원 이하: 소득세 14%로 분리과세되며 지방소득세가 별도로 붙습니다.
- 2천만원 초과: 원칙적으로 다른 소득과 합산해 6~45% 세율로 종합과세하며 지방소득세는 별도입니다.
보유량 감각을 잡는 가정도 해볼 만합니다. 주당 374원이 네 분기 내내 같고 다른 이자소득이 전혀 없다고 놓으면 연간 주당 배당은 1,496원이에요. 이 가정에서 13,368주의 연 배당은 19,998,528원, 13,369주는 20,000,024원이라 2천만원을 넘습니다. 아직 결의되지 않은 분기까지 같은 금액으로 놓은 산수일 뿐 연간 배당 예측값은 아닙니다.
2026년부터는 여기에 예외가 생겼습니다. 고배당기업이 20262029년에 지급한 배당은 납세자가 신고할 때 신청하면 다른 소득과 합산하지 않고 1430%로 분리과세할 수 있고, 그 배당은 금융소득 2천만원 초과 여부를 따질 때도 빠집니다. 적용 신고 시기는 2027년 5월부터 2030년 5월까지이며, 가만히 있으면 적용되지 않고 신청서를 내야 합니다.
삼성전자가 이 제도의 고배당기업에 해당하는지는 별도 요건입니다. 정기주주총회 뒤 고배당기업 공시내역에서 대상 여부를 확인한 다음 계산에 반영하세요.
6. 주주환원 발표를 읽을 때 어떤 실수를 피해야 할까?
| 잘못 읽기 쉬운 대목 | 왜 틀리나 | 바로잡는 방법 |
|---|---|---|
| FCF 50%를 순이익 50%로 이해 | 정책 재원과 총주주환원율의 분모가 다름 | FCF와 순이익을 구분해 표시 |
| 자사주 매입을 곧바로 소각으로 이해 | 취득 후 보유·교부할 수도 있음 | 소각 결정과 실행일을 별도 확인 |
| 기준일만 보고 지급일을 추정 | 두 날짜는 역할이 다름 | 지급일이 명시됐는지 확인 |
| 15.4% 원천징수로 세금이 항상 끝난다고 판단 | 연 금융소득 2천만원 초과 시 종합과세 가능 | 이자와 배당의 세전 누계를 합산 |
| 삼성전자에 고배당 분리과세를 바로 적용 | 대상 기업 여부가 별도 요건 | 공시내역 확인 후 신고 때 신청 |
한 줄로 메모한다면 배당금·기준일·지급일 / 매입·소각 / FCF·순이익 / 원천징수·최종세액처럼 쌍으로 묶어두세요. 발표문에서 서로 바꿔 쓰기 쉬운 말들입니다.
7. 배당 계산을 반복하지 않으려면 어떻게 할까?
분기마다 같은 표를 다시 만들 이유는 없습니다. 주당 배당금과 보유 수량만 갈아끼우는 계산표 하나면 됩니다.
- 입력값: 주당 배당금, 보유 주식 수, 적용 세율
- 계산값: 세전 배당금, 예상 원천징수액, 세후 계산액
- 확인값: 배당기준일, 지급일, 근거 원문 URL
AI에 계산을 맡길 거라면 가정과 반올림 기준을 프롬프트에 박아넣어야 나중에 대조가 됩니다.
주당 배당금은 374원이고 일반계좌 원천징수율은 15.4%로 가정해. 10주, 100주, 500주, 1,000주, 5,000주의 세전 배당금과 0.846을 곱한 세후 계산액을 표로 보여줘. 소수점이 생기면 그대로 표시하고 실제 원 단위 처리는 금융회사마다 다를 수 있다고 밝혀줘.
결과가 나오면 보유 수량 × 374 × 0.846으로 한 행만 손으로 다시 계산해보면 됩니다. AI 출력은 공시나 계좌 명세를 대신하는 게 아니라 반복 계산을 줄이는 도구로만 두는 편이 맞습니다.
8. 삼성전자 주주환원 FAQ
삼성전자 최신 주당 배당금은 얼마인가요?
2026년 2분기 결의 기준 보통주와 우선주 모두 주당 374원입니다. 배당기준일은 2026년 6월 30일이고 총지급액은 2조4,600억원입니다.
삼성전자 배당 1,000주의 세후 금액은 얼마인가요?
일반계좌에 15.4%를 단순 적용하면 316,404원입니다. 계산식은 1,000주 × 374원 × 0.846입니다.
자사주를 매입하면 바로 발행주식수가 줄어드나요?
아니요. 매입만으로는 줄지 않고 소각이 실행돼야 줄어듭니다. 임직원 보상용 교부처럼 다른 쓰임으로 갈 수도 있으니 매입 기록과 소각 기록을 나눠서 확인해야 합니다.
금융소득이 2천만원을 넘으면 모두 종합과세되나요?
원칙은 종합과세지만 2026년부터 고배당기업 배당에 한시적 예외가 있습니다. 대상 배당은 신고 때 신청해야 14~30% 분리과세가 되며, 삼성전자의 대상 여부는 별도 공시로 확인해야 합니다.
근거 원문
- Samsung Electronics: Shareholder Return — 발행일·수정일 미표기, 2026년 8월 21일 확인
- 국세청: 금융(이자·배당)소득, 고배당기업 배당에 대한 분리과세 안내 (2026년 3월 9일), 2012 생활세금시리즈 — 2026년 8월 21일 확인