 수북
벤틀리컨티넨탈GT, 3억 비용처리의 함정
벤틀리 컨티넨탈 GT의 국내 구매·보유 비용을 구분하고, 가정 계산으로 법인 감가상각 한도와 자동차세를 살펴봅니다. 과거 발표 가격과 계약 전 확인 항목도 짚습니다.
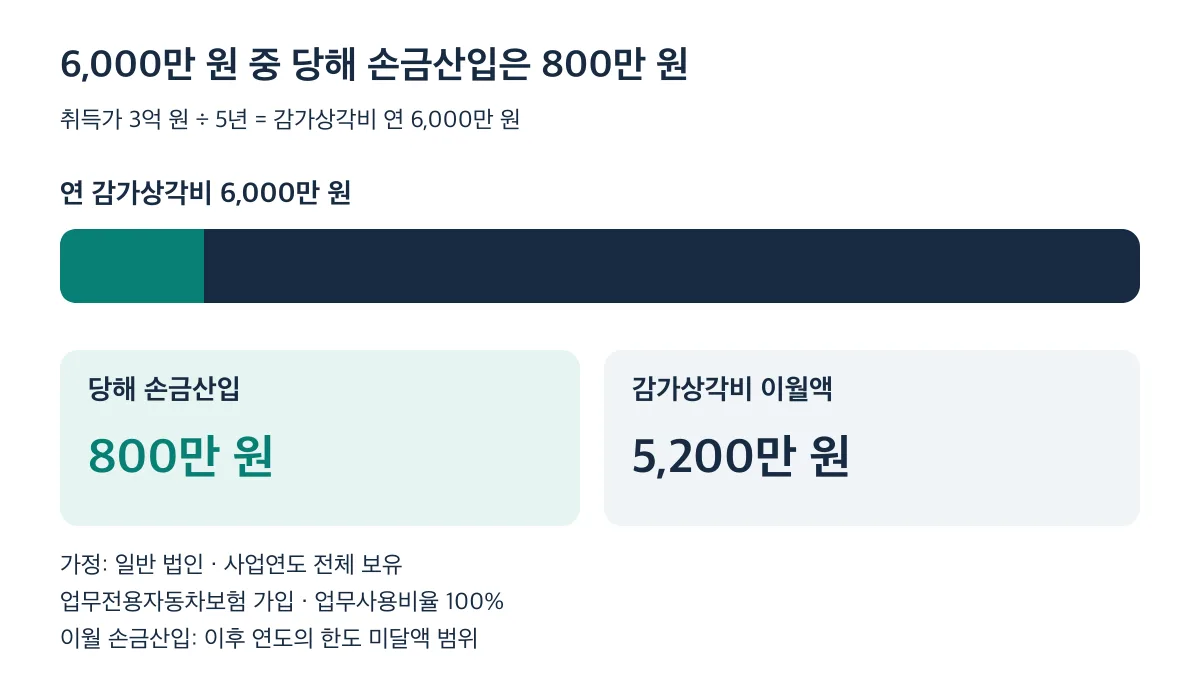
벤틀리컨티넨탈GT를 법인 명의로 취득가 3억 원에 산다고 가정하면, 세무상 연 감가상각비는 6,000만 원이에요. 사업연도 내내 보유하고, 업무전용자동차보험에 가입하고, 운행기록상 업무사용비율이 100%인 일반 법인이라고 쳐도 그해 손금산입되는 감가상각비는 차량별 800만 원까지입니다. 나머지 5,200만 원은 이후 연도의 한도 미달액 범위에서만 이월 손금산입돼요.
“법인 명의면 차값이 바로 비용 처리되는 거 아니야?”라고 생각했다면 계약서에 도장 찍기 전에 이 숫자부터 보세요. 통장에서 나가는 돈과 세무상 인정되는 돈을 나눠 놓아야 차이가 보입니다. 아래에서는 법인 비용처리 계산을 먼저 하고, 국내 구매·보유 비용 구분과 계약 전 확인 순서로 넘어갈게요.
1. 법인 명의라면 감가상각 한도부터 계산하세요
법인 업무용승용차 규정은 법인세법 시행령 제50조의2에 있어요. 보험 가입과 업무사용비율을 먼저 반영하고, 감가상각비 한도는 그다음에 적용합니다.
- 업무전용자동차보험 가입 여부: 가입하지 않으면 업무사용금액이 0원이에요. 일부 기간만 가입했다면 가입일수 비율만큼만 인정됩니다.
- 운행기록 작성 여부: 운행기록을 작성하지 않은 일반 법인은 연간 관련비용이 1,500만 원 이하일 때 업무사용비율이 100%예요. 1,500만 원을 넘으면
1,500만 원 ÷ 관련비용이 업무사용비율이 됩니다. - 감가상각비 연 800만 원 한도: 세무상 감가상각은 정액법·내용연수 5년으로 계산해요. 업무사용금액 중 감가상각비가 차량별 800만 원을 넘으면 초과액은 이후 연도의 한도 미달액 범위에서 이월됩니다.
관련비용에는 감가상각비 말고도 임차료·유류비·보험료·수선비·자동차세·통행료·금융리스부채 이자가 들어가요. 800만 원 한도가 걸리는 건 이 전체가 아니라 감가상각비, 그리고 임차료 중 감가상각비 상당액입니다.
도입부 숫자는 3억 원 ÷ 5년 = 6,000만 원, 6,000만 원 − 800만 원 = 5,200만 원으로 나온 거예요. 손금산입액은 돌려받는 돈이나 아낀 세금이 아니고, 이월액도 다음 해에 전부 인정된다는 보장이 없습니다.
운행기록을 안 쓰면 숫자가 더 줄어듭니다. 업무전용자동차보험 조건은 충족했고 사업연도 전체를 보유한 일반 법인이라고 놓고, 취득가와 나머지 비용은 계산용 가정으로 넣어 볼게요.
- 취득가 3억 원 → 감가상각비 연 6,000만 원
- 보험료·유류비·자동차세 등 나머지 관련비용을 1,000만 원으로 가정 → 관련비용 합계 7,000만 원
- 업무사용비율 = 1,500 ÷ 7,000 ≈ 21.4%
- 업무사용금액 중 감가상각비 = 6,000만 원 × (1,500 ÷ 7,000) ≈ 1,286만 원
- 800만 원 한도를 넘는 약 486만 원은 이월
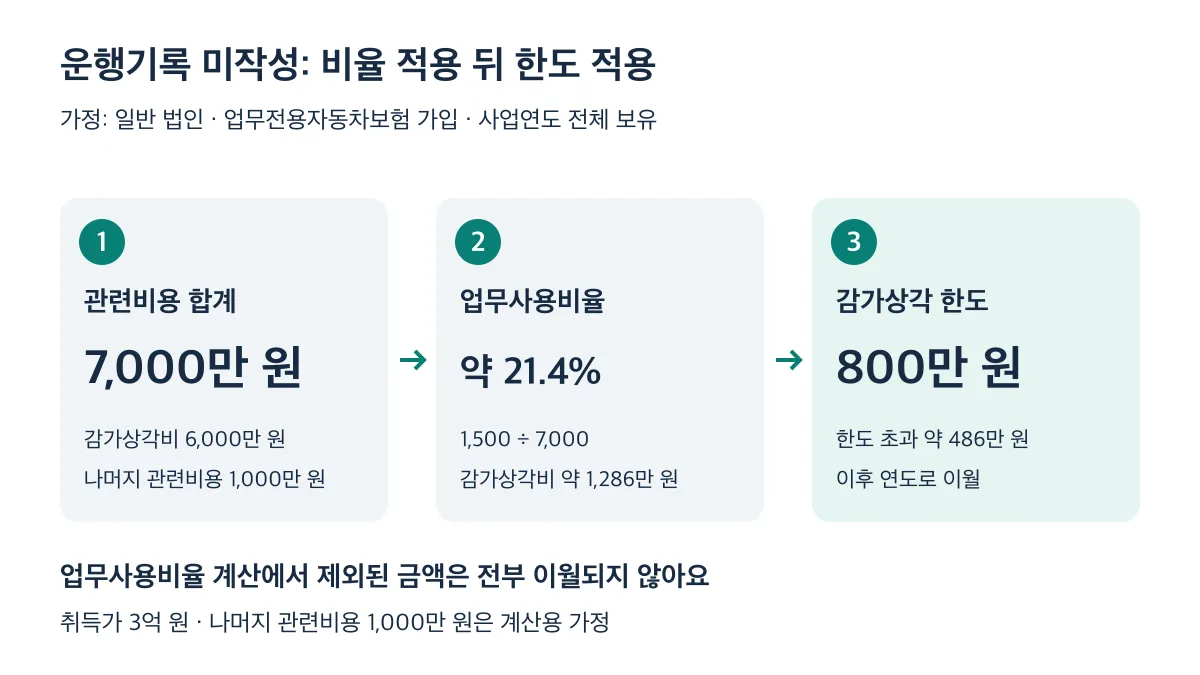
비용이 두 번 깎인 셈이에요. 업무사용비율에서 한 번, 감가상각 한도에서 또 한 번. 이월되는 건 두 번째 단계에서 넘친 486만 원뿐이고, 업무사용비율 단계에서 빠진 금액은 이월 대상이 아닙니다. 시행령 제42조제2항 요건을 모두 충족하는 법인은 기준이 더 낮아서 운행기록 미작성 기준액이 500만 원, 감가상각 한도가 400만 원이에요. 사업연도가 짧거나 일부 기간만 보유·임차했다면 기간 조정도 들어갑니다.
리스도 리스료 중 감가상각비 상당액에 같은 한도가 걸려요. 상당액을 어떻게 산정하는지, 취득세를 누가 부담하는지는 리스 계약서와 세무 대리인에게서 받아 두세요.
2. 첫해 비용은 등록 시 지출과 보유 비용으로 나눠요
비영업용 승용차로 국내 등록할 때 첫해에 나가는 돈은 아래 두 묶음입니다.
| 구분 | 항목 | 금액 확인 경로 |
|---|---|---|
| 등록 시 지출 | 차량대금(옵션 포함 실구매가) | 전시장 견적서 |
| 등록 시 지출 | 취득세 | 관할 지자체·등록 담당자 산정액 |
| 등록 시 지출 | 공채 매입·즉시 매도 손실 | 등록 지역 기준 산정액 |
| 등록 시 지출 | 번호판·대행 등 등록 비용 | 등록 대행 견적 |
| 첫해 보유 비용 | 자동차세 | 등록증·아래 산식·관할 지자체 과세 내역 |
| 첫해 보유 비용 | 보험료 | 보험사별 견적과 보장 조건 |
| 첫해 보유 비용 | 유류비·정비비 등 | 예상 사용량과 해당 비용 견적 |
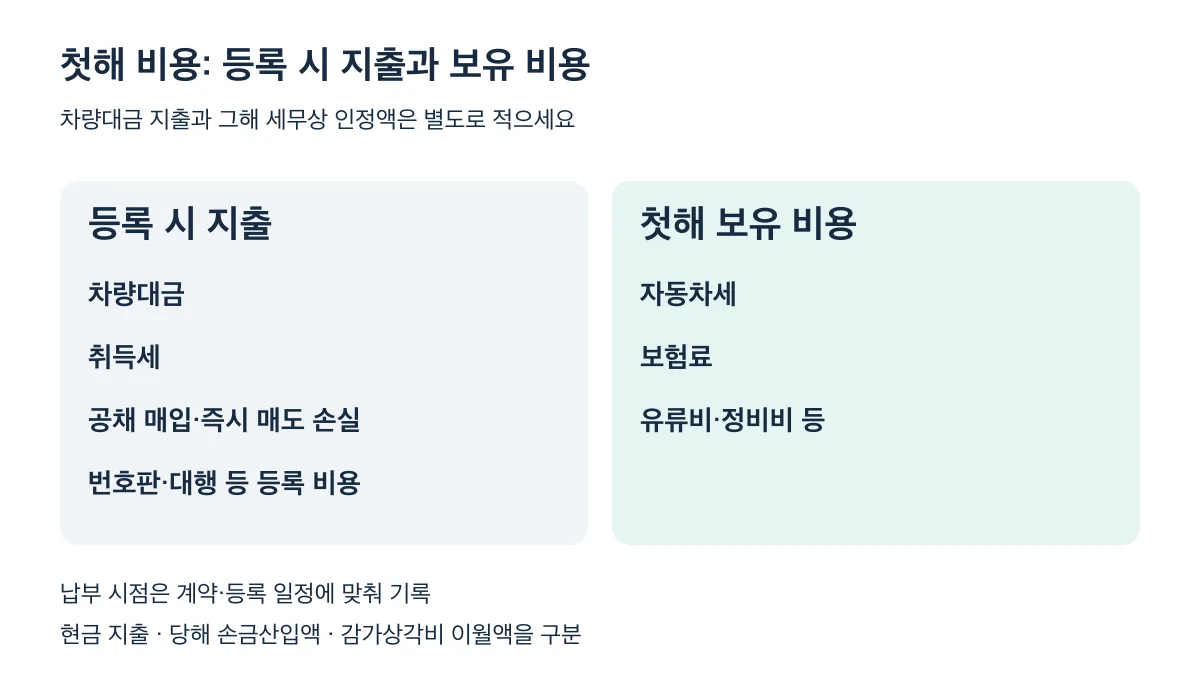
항목마다 언제 나가는지는 계약·등록 일정에 맞춰 옆에 적어 두면 됩니다.
3. 출고가: 공식 발표 가격과 그 한계
벤틀리모터스코리아가 2023년 6월 14일 컨티넨탈 GT 라인업 국내 출시 발표에서 공개한 가격은 이렇습니다.
| 트림 | 발표 가격 |
|---|---|
| 컨티넨탈 GT 뮬리너 | 3억 8,070만 원 |
| 컨티넨탈 GT 아주르 | 3억 4,540만 원 |
| 컨티넨탈 GT S | 3억 2,890만 원 |
부가세 포함, 개별소비세 인하분 미반영 가격이에요. 2023년 출시 당시 숫자라서 4세대 GT·GTC 가격표 대신 쓰면 안 됩니다. 예산표에는 계약할 차량의 트림·옵션과 견적 작성일이 찍힌 금액을 넣으세요.
4. 자동차세는 배기량 × cc당 단가로 계산해요
지방세법 제127조~제130조에 따르면 비영업용 승용차의 표준 연세액은 배기량에 구간별 단가를 곱해 정합니다(제127조제1항제1호).
- 1,000cc 이하: cc당 80원
- 1,000cc 초과~1,600cc 이하: cc당 140원
- 1,600cc 초과: cc당 200원
배기량을 4,000cc로 놓고 계산해 볼게요. 실제 제원이 아니라 계산용 숫자입니다. 4,000 × 200원 = 연 80만 원. 지방교육세는 여기에 들어 있지 않아 따로 더해야 해요. 실제로는 자동차등록증에 적힌 배기량을 넣어야 하고, PHEV를 포함해 과세 분류가 어떻게 되는지와 지방교육세까지 합친 납부액은 관할 지자체에서 받아야 확정됩니다.
신차 첫해에는 차령 경감이 없어요. 경감은 법정 차령 3년 이상부터 적용됩니다(제127조제1항제2호). 대신 신규등록 차량은 해당 기분 세액을 일할계산해요(제130조제1항). 10월에 등록했는데 표준 연세액 80만 원을 그대로 첫해 비용에 넣으면 실제 과세액과 어긋납니다.
통상 납기는 6월 1630일과 12월 1631일이에요(제128조제1항). 첫해 예산에는 표준 연세액과 실제 고지액을 따로 적으세요.
5. 계약 전 확인 순서
- 전시장에서 트림·옵션이 확정된 견적서 받기
- 명의별 비교: 개인 구매·법인 구매·법인 리스의 지출과 세무상 인정액 구분
- 관할 지자체·등록 담당자에게 취득세와 등록 지역 공채 부담액 산정 요청
- 연두색 번호판 적용 여부와 하이브리드 취득세 감면 적용 여부 자체를 등록 담당자·관할 지자체에 확인
- 보험 견적 2곳 이상 받기. 법인이면 업무전용자동차보험으로 견적 받기
- 법인이면 등록일부터 운행기록 작성 체계 갖추기
저라면 3번 통화에서 4번까지 한꺼번에 묻겠어요. 등록 조건을 먼저 들어야 명의별 지출과 비용처리 금액을 제대로 비교할 수 있고, 계약 명의는 그 비교가 끝난 뒤에 정해도 늦지 않습니다.
보험료는 실제 견적과 보장 조건으로, 중고 가치는 같은 세대·연식 매물 가격으로 따로 보세요. 세무상 5년 정액법은 시장 감가율이 아닙니다. 계약 판단용 표에는 현금 지출, 당해 손금산입액, 감가상각비 이월액을 각각 다른 칸에 적어 두세요.