 수북
중소기업청년지원금, 내 몫과 신청 기한은?
2026년 9월 기준 청년 근속 인센티브, 중소기업 취업자 소득세 감면, 사업주 장려금을 구분하고 신규 지원이 중단된 청년내일채움공제와 신청 전 확인 사항을 짚습니다.
비수도권 중소기업에 들어간 청년이라면 일반 비수도권 유형 기준으로 근속 인센티브를 120만원씩 4회, 2년간 최대 480만원까지 받을 수 있습니다. 지급 요건을 채웠을 때 얘기이고, 특별지원지역이면 회당 180만원이라 같은 4회로 720만원까지 올라갑니다.
‘중소기업청년지원금’이라는 이름 아래에는 청년이 받는 돈, 회사가 받는 돈, 세금에서 덜 내는 몫이 뒤섞여 있어요. 2026년 9월 30일 기준 고용24·국세청 안내로 이 셋을 갈라 보고, 청년 근로자와 사업주가 각자 챙겨야 할 조건과 기한을 짚겠습니다.
1. 내가 받을 혜택과 회사 지원금을 먼저 구분하세요
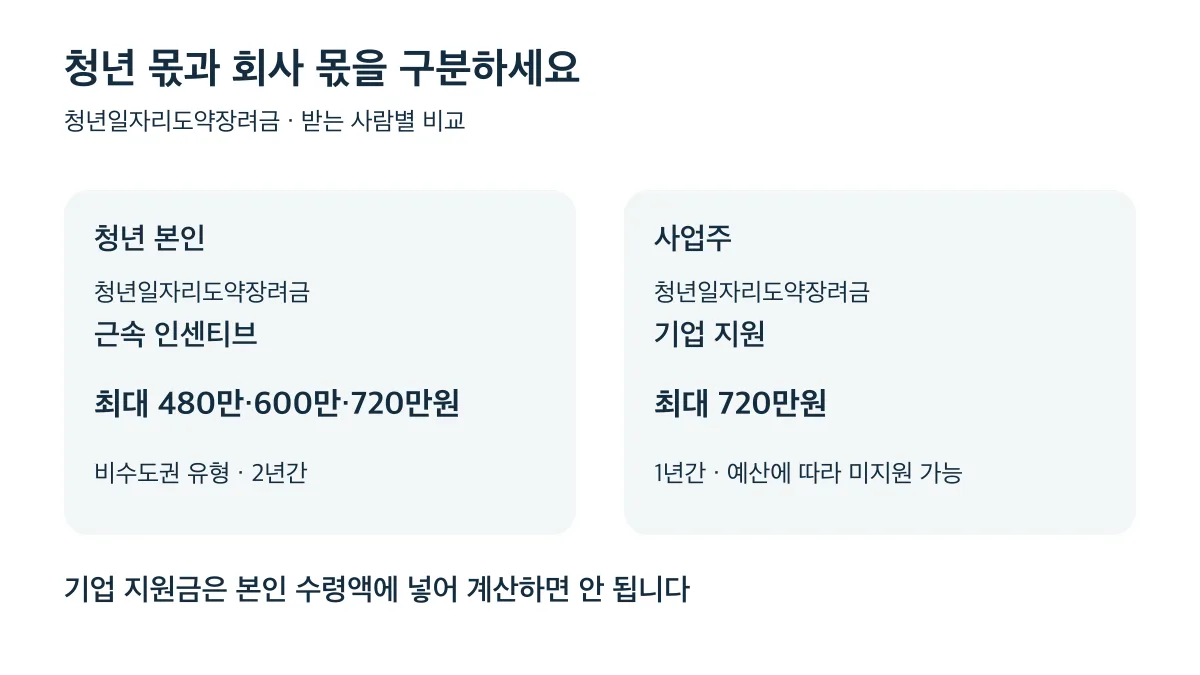
청년이 본인 몫으로 따져볼 건 비수도권 유형의 근속 인센티브와 중소기업 취업자 소득세 감면입니다. 아래 표 첫 줄의 기업 지원금은 사업주에게 가는 돈이라, 본인 수령액에 더하면 계산이 틀어져요.
| 제도 | 받는 사람 | 확인할 조건 | 금액·기간과 상태 |
|---|---|---|---|
| 청년일자리도약장려금 기업 지원 | 사업주 | 지역별 기업 요건, 청년 정규직 채용과 6개월 이상 고용 유지 | 1년간 최대 720만원, 예산에 따라 미지원 가능 |
| 청년일자리도약장려금 근속 인센티브 | 청년 본인 | 비수도권 유형 참여와 근속 요건 | 지역 구분에 따라 2년간 최대 480만·600만·720만원 |
| 중소기업 취업자 소득세 감면 | 요건을 충족한 청년 근로자 | 계약일의 연령, 회사 규모·업종, 근로자 제외 조건 | 5년간 소득세 90% 감면, 과세기간별 200만원 한도 |
| 청년내일채움공제 | 기존 청약 신청자 | 가입연도별 적립·만기 조건 | 2024년부터 신규 지원 중단. 2023년 가입자는 만기 1,200만원과 이자 |
장려금과 공제의 기준은 고용24의 청년일자리도약장려금 안내와 청년내일채움공제 안내, 감면 기준은 국세청 중소기업 취업자 소득세 감면 안내에 따른 것입니다.
표에서 가장 오해하기 쉬운 줄은 소득세 감면이에요. 현금을 받는 게 아니라 낼 소득세가 줄어드는 방식이어서, ‘200만원 한도’는 누구나 받는 금액이 아니라 감면이 커질 수 있는 상한입니다. 국세청이 적용기한을 2026년으로 안내하긴 하지만, 그 해를 모든 감면 신청의 마감일로 읽을 수도 없습니다.
2. 청년 근로자의 소득세 감면: 나이만 맞으면 되는 건 아니에요
국세청 안내에서 청년의 연령 기준은 근로계약 체결일 현재 15~34세이고, 군복무기간은 최대 6년까지 빼고 계산합니다. 계약일에 36세이고 차감할 군복무기간이 2년이라면 36−2=34세로 연령 요건 안에 들어와요.
연령이 맞아도 회사 쪽 요건이 남습니다. 회사가 중소기업이어야 하고, 감면대상 업종을 주된 사업으로 영위해야 해요. 국세청은 2025년 2월 28일 이후 취업자부터 통관업, 가상자산 매매·중개업, 수의업, 부동산 임대업을 감면대상 업종에서 뺐다고 안내합니다. 이 네 업종이 아니라고 곧바로 대상 회사가 되는 건 아니니, 회사의 주된 업종이 감면대상인지는 따로 물어봐야 합니다.
본인이 회사 임원이거나 최대주주, 또는 그 배우자·자녀 같은 특수관계인이면 제외됩니다.
신청은 근로자와 회사가 나눠 진행합니다.
- 근로자가 감면신청서를 회사에 제출합니다.
- 회사가 감면명세서를 세무서에 제출합니다.
국세청도 회사의 감면 대상 여부와 자세한 절차는 회사 측에 문의하라고 안내해요. 입사하고 한참 뒤에 신청하려 하거나 이직 후 남은 감면 기간을 따져야 한다면, 그 사정을 회사 담당자나 세무서에 그대로 설명하고 답을 받는 편이 빠릅니다.
3. 비수도권 청년의 근속 인센티브는 지역별로 얼마인가요?
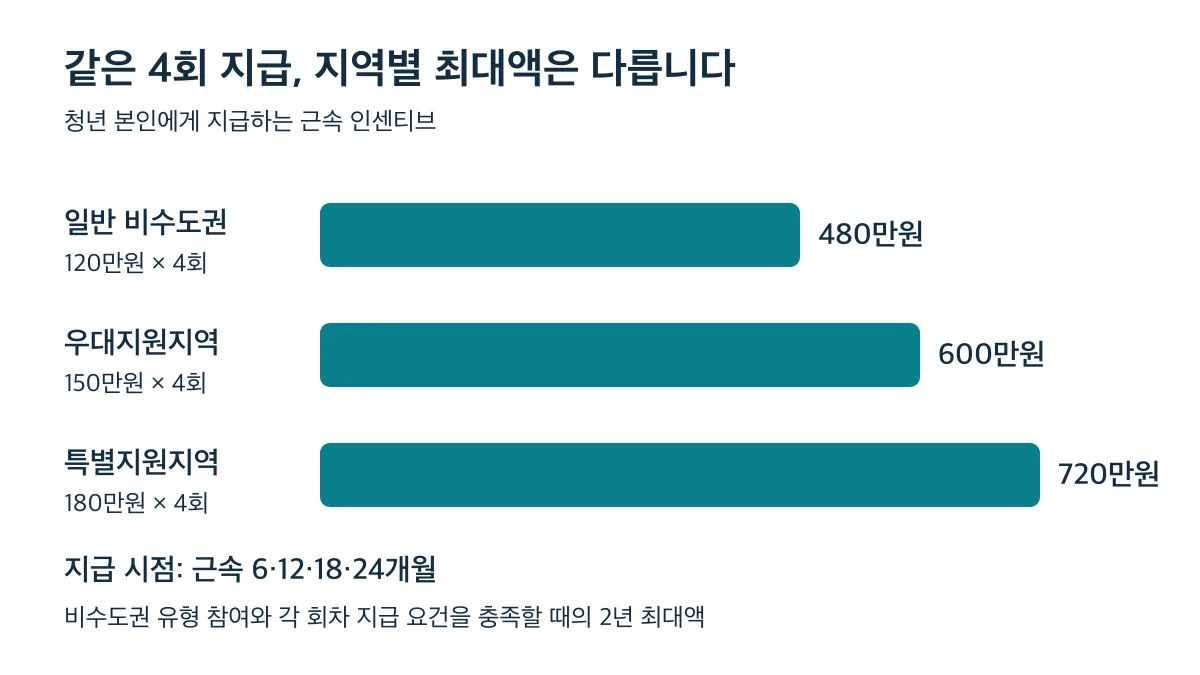
고용24의 2026년 안내는 비수도권 유형에서 기업 지원금과 별도로 청년 본인에게 주는 근속 인센티브를 명시하고 있고, 지급 시점은 근속 6·12·18·24개월입니다.
| 지역 구분 | 회당 지급액 | 2년 최대액 계산 |
|---|---|---|
| 일반 비수도권 | 120만원 | 120만원 × 4회 = 480만원 |
| 우대지원지역 | 150만원 | 150만원 × 4회 = 600만원 |
| 특별지원지역 | 180만원 | 180만원 × 4회 = 720만원 |
일반 비수도권에서 6개월·12개월 회차를 모두 받았다면 합계는 120만원 × 2회 = 240만원입니다. 그렇다고 15개월 차에 퇴사하면 240만원으로 끝난다고 확정할 수는 없어요. 퇴사·이직 때의 처리는 안내 페이지만으로는 알 수 없습니다.
그래서 이직을 고민 중이라면 다음 지급 시점까지 몇 달 남았는지부터 세어 보길 권합니다. 회사가 어느 지역 구분에 속하는지, 내가 비수도권 유형으로 참여한 게 맞는지, 인센티브는 어디서 언제까지 신청하는지는 회사 담당자나 운영기관에 한 번에 물어보면 됩니다.
4. 청년내일채움공제 신규 지원은 중단됐습니다
고용24는 청년내일채움공제의 신규 지원이 2024년부터 중단됐고, 기존 청약 신청자만 정부 지원금을 신청할 수 있다고 안내합니다. 예전 가입 요건과 적립액을 보고 2026년에 새로 들 수 있는 상품으로 여기면 안 됩니다.
이미 가입한 사람에게 중요한 건 만기 절차입니다. 2023년 가입자 기준으로는 2년간 청년·기업·정부가 400만원씩 적립해 청년이 만기에 1,200만원과 이자를 받아요. 세 주체의 적립이 모두 끝나야 하고, 돈이 알아서 들어오지도 않습니다. 만기 안내를 받은 뒤 청약 누리집에서 재직 증빙을 첨부해 직접 신청해야 합니다.
만기 후 중소벤처기업부 내일채움공제로 연계가입할 수 있다는 안내도 고용24에 있습니다. 이건 기존 가입자의 다음 단계 얘기일 뿐, 신규 가입자를 위한 대체 제도가 운영된다는 뜻은 아니에요. 연계 상품의 가입 자격·금액·기간·신청 기한은 따로 알아봐야 합니다.
5. 사업주는 채용일과 참여 신청일을 함께 확인하세요
기한은 채용 시점에 따라 갈립니다. 고용24 안내를 상황별로 놓으면 이렇습니다.
| 채용 상황 | 고용24 안내상 순서·기한 |
|---|---|
| 아직 채용 전 | 참여 승인을 받은 뒤 2026년 안에 채용하는 것이 원칙 |
| 먼저 채용한 경우 | 채용일부터 3개월 이내 참여 신청 |
| 기간제로 먼저 채용한 경우 | 기간제 채용일부터 3개월 이내 정규직 전환과 참여 신청을 모두 완료 |
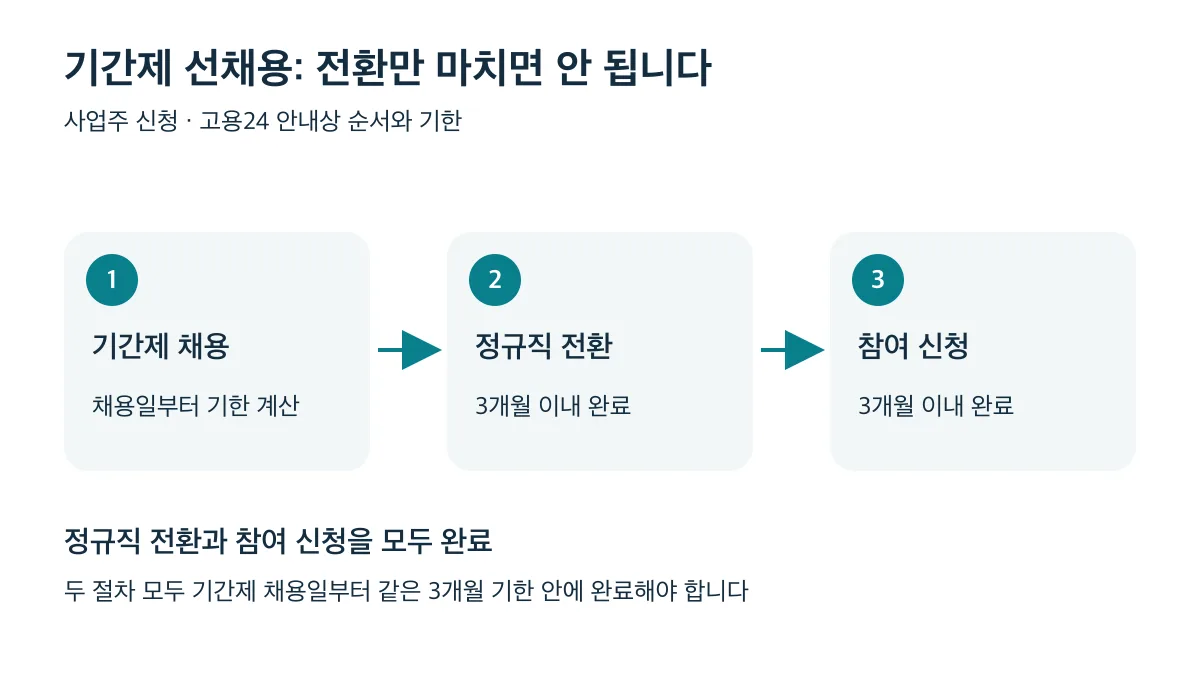
가장 놓치기 쉬운 건 셋째 줄이에요. 기간제로 뽑았다가 정규직으로 돌렸더라도, 참여 신청까지 같은 3개월 안에 끝내지 않으면 기한을 넘긴 것이 됩니다.
대상 기업은 지역마다 다릅니다. 수도권은 취업애로청년을 채용한 5인 이상 우선지원대상기업, 비수도권은 청년을 채용한 5인 이상 우선지원대상기업·중견기업이고, 일부 산업·기업은 기준 피보험자 수 1인 이상도 가능하지만 그 예외에 해당하는지는 먼저 확인해야 해요. 청년 쪽은 채용일 기준 만 15~34세, 주 소정근로시간 28시간 이상, 최저임금 준수, 월 평균 급여 450만원 이하 등의 요건을 채워야 합니다. 이렇게 뽑은 청년을 정규직으로 6개월 이상 고용하면 기업에 1년간 최대 720만원이 지원됩니다.
저라면 채용 전에 참여 승인부터 받겠습니다. 선채용하면 3개월 기한을 따로 관리해야 하고, 예산에 따라 아예 지원되지 않을 수도 있기 때문이에요. 지원금 회차별 신청 기한, 감원 제한, 세부 제외 조건과 실제 접수 가능 여부는 운영기관에 확인하세요.
6. 소득세 감면과 장려금을 함께 적용할 수 있나요?
받는 사람이 청년과 회사로 다르니 둘 다 된다고 생각하기 쉽지만, 그렇게 단정할 근거는 없습니다. 소득세 감면과 사업주 장려금의 동시 적용, 공제와 장려금 사이의 중복 제한은 운영기관과 세무서에 물어서 답을 받아야 합니다.
물어볼 때 ‘청년 지원금과 중복되나요?’라고만 하면 담당자도 어느 제도 얘기인지 되물을 수밖에 없어요. 제도명, 기업 지원인지 청년 인센티브인지, 가입연도·채용일을 같이 알려주면 한 번에 답이 옵니다.
7. 신청 전에 회사와 확인할 항목
청년 근로자라면 소득세 감면의 계약일 기준 연령과 병역기간 차감, 회사가 중소기업이고 감면대상 업종인지, 본인이 제외 대상에 걸리지 않는지를 확인하세요. 비수도권 유형으로 채용됐다면 근속 인센티브 참여 여부와 지급 시점, 신청 방법도 따로 챙겨야 합니다.
사업주는 지역별 기업 요건과 청년의 연령·근로시간·급여 조건을 대조한 다음, 채용일과 참여 신청일을 맞춰 보세요. 기간제로 뽑았다면 정규직 전환일도 같은 3개월 안에 있는지 봐야 해요.
여기까지는 신청 준비용 점검이고, 최종 수급 자격은 담당 기관이 판정합니다. 회사 담당자에게는 “제 입사일과 회사 업종을 기준으로 소득세 감면 대상인지 확인해 주세요”, 장려금 운영기관에는 “이 채용 건의 참여 유형과 신청 기한을 확인하고 싶습니다”라고 물으면 됩니다.
자료 기준일은 2026년 9월 30일입니다. 고용24 청년일자리도약장려금 안내의 수정일은 2026년 1월 13일, 청년내일채움공제 안내의 수정일은 2025년 10월 1일이고, 국세청 안내에는 발행·수정일이 표시돼 있지 않습니다. 신청 시점에 적용되는 지침과 접수 가능 여부는 담당 기관에서 다시 확인하세요.