 수북
펫보험비교사이트, 보험료 전에 볼 5가지
펫보험비교사이트에서 가격순 정렬 전 맞춰야 할 보장비율·자기부담금·특약·면책기간·갱신 조건과 예상 수령액 계산법을 안내합니다.
펫보험비교사이트에서 월 보험료가 싼 상품을 골라도, 슬개골 수술비 200만 원을 청구할 때 예상 수령액은 약 40만 원 차이 날 수 있어요. 자기부담금이 1만 원으로 같더라도 보장비율이 70%인지 50%인지에 따라 달라지고, 두 상품에 같은 1년 면책조건이 있다면 그 기간의 예상 수령액은 모두 0원이 됩니다.
“월 몇천 원 싼 쪽이면 되는 거 아니야?” 하고 비교 화면을 여셨다면 가격보다 먼저 조건을 맞춰야 해요. 금융위원회 자료와 보험사 상품 안내에서 구분한 조건을 기준으로 보면, 먼저 확인할 항목은 다섯 가지입니다.
이 글을 다 읽으면 2026년 9월 기준으로 어느 경로에서 비교하든 같은 조건끼리 보험료를 견줄 수 있어요. 오늘은 먼저 맞출 조건부터 비교 경로, 수령액 계산, 약관 검증 순서까지 정리해 드릴게요.
1. 보험료 정렬 전에 맞출 조건 5가지
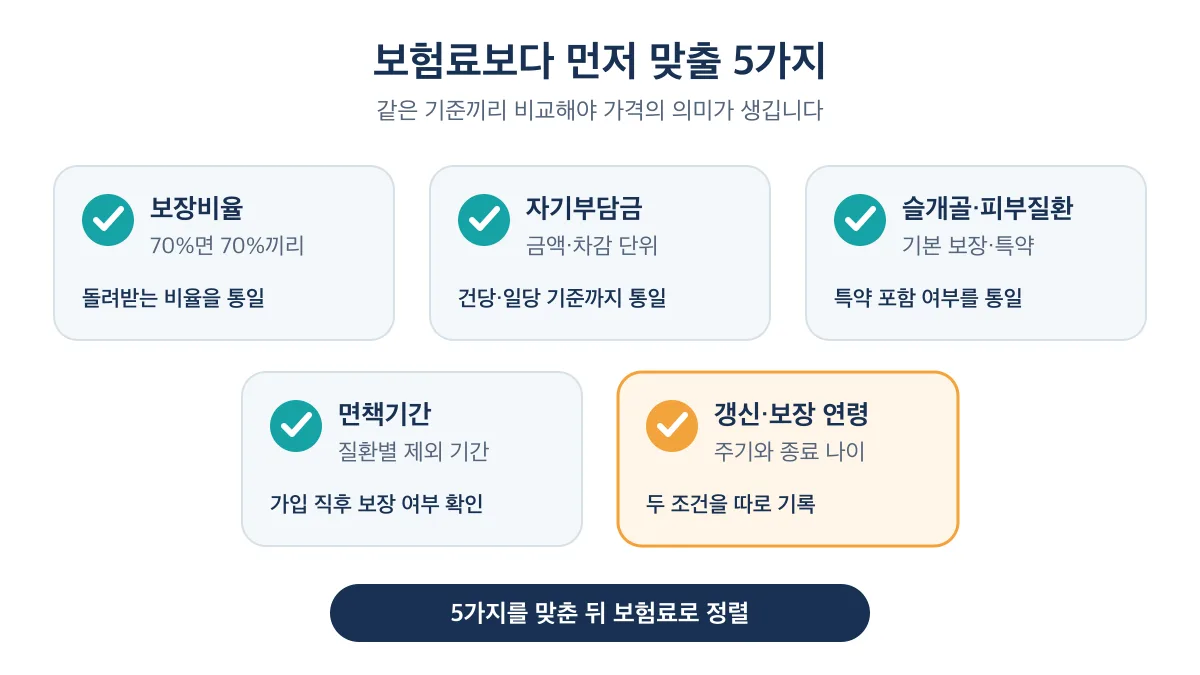
보험료 칸은 아래 다섯 줄을 같은 기준으로 맞춘 다음에 봐야 의미가 있어요.
| 항목 | 맞추는 방법 | 어긋난 채 비교하면 |
|---|---|---|
| 보장비율 | 70%면 70%끼리 비교 | 싼 상품이 실제로는 돌려받는 돈도 적을 수 있음 |
| 자기부담금 | 금액과 차감 단위(건당·일당)를 통일 | 이용 횟수에 따라 실수령액 차이가 누적될 수 있음 |
| 슬개골·피부질환 | 기본 보장인지 특약인지 표시 | 특약이 빠진 상품이 더 싸게 보일 수 있음 |
| 면책기간 | 질환별 보장 제외 기간 확인 | 가입 직후 발병하면 보상받지 못할 수 있음 |
| 갱신 주기·보장 연령 | 갱신 간격과 보장 종료 나이를 따로 기록 | 첫해 보험료만 보고 장기 조건을 놓칠 수 있음 |
메리츠화재 펫퍼민트 Puppy&Dog 다이렉트 1904 안내는 의료비 보장비율을 70% 또는 50%로, 자기부담금을 치료 건당 1만 원으로 각각 표시합니다. 같은 페이지에는 3년 자동갱신, 3년마다 보험료가 인상될 수 있다는 안내, 갱신 시 별도 심사 없이 만 20세까지 보장한다는 조건도 따로 적혀 있어요. 갱신 주기와 보장 연령은 한 항목으로 묶어 보면 안 됩니다.
슬개골 보장은 상품 버전까지 확인해야 해요. 위 구형 다이렉트 상품은 슬개골·피부 관련 질환을 기본 보장으로 설명하지만, 같은 회사의 펫퍼민트 소개 페이지는 반려견 슬개골 보장을 특약으로 표시합니다. 이 안내에는 슬개골·고관절 관련 질환이 가입 후 1년 이내에 발생하면 보장하지 않는다는 내용도 있어요. 구형 상품 안내는 일반 질병도 보험개시일부터 30일 이내에 발생하면 보상하지 않는다고 밝힙니다.
2. 펫보험 비교는 어디서 하나
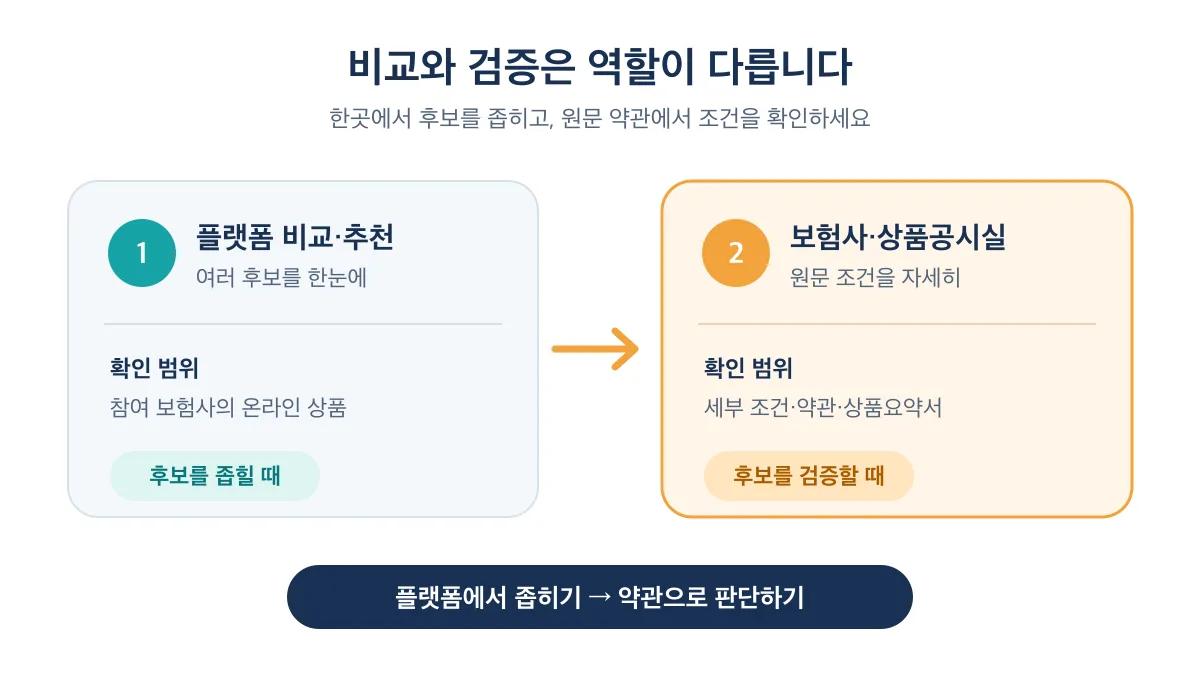
비교 경로는 두 가지로 나눠 볼 수 있어요. 여러 보험회사의 온라인 보험상품(CM)을 한 플랫폼에서 비교·추천받거나, 보험사 다이렉트 페이지와 상품공시실에서 개별 상품의 조건을 확인하는 방식입니다.
금융위원회가 2025년 3월 19일 공개한 운영현황에 따르면 펫보험 비교·추천 서비스는 2024년 7월 출시됐고, 당시 핀테크사 2곳과 손해보험사 5곳이 참여했습니다. 이 자료에는 핀테크사 이름이 나오지 않으며, 2026년 9월 현재의 참여사 명단도 확인할 수 없어요. 사용 중인 앱이 해당 서비스에 속하는지, 어떤 보험사를 다루는지는 앱 안의 서비스 안내에서 따로 확인해야 합니다.
| 경로 | 확인할 수 있는 범위 | 쓰기 좋은 때 |
|---|---|---|
| 플랫폼 비교·추천 서비스 | 참여 보험사의 온라인 상품 | 후보를 좁힐 때 |
| 보험사 다이렉트 페이지·상품공시실 | 한 회사 상품의 세부 조건과 약관 | 좁힌 후보를 검증할 때 |
3. 같은 조건으로 입력하는 순서
- 종·품종·생년월일 등 서비스가 요구하는 반려동물 정보를 고정해요.
- 보장비율을 하나로 정합니다.
- 자기부담금의 금액과 차감 단위를 맞춰요.
- 슬개골·피부질환 특약 포함 여부를 통일합니다.
- 갱신 주기와 보장 종료 연령을 메모해요.
- 마지막에 보험료로 정렬합니다.
결과 화면을 보관할 때는 1~5번 조건도 함께 적어 두세요. 나중에 다른 경로에서 다시 조회하더라도 같은 기준인지 바로 대조할 수 있습니다.
4. 보장 조건에 따라 수령액이 얼마나 달라지나
치료비 200만 원에서 자기부담금 1만 원을 먼저 뺀 뒤 보장비율을 적용한다고 가정해 볼게요. 실제 차감 순서와 보장 한도는 가입하려는 상품의 약관으로 확인해야 합니다.
- 보장비율 70%: (200만 원 − 1만 원) × 0.7 = 139만 3천 원
- 보장비율 50%: (200만 원 − 1만 원) × 0.5 = 99만 5천 원
- 예상 수령액 차이: 39만 8천 원
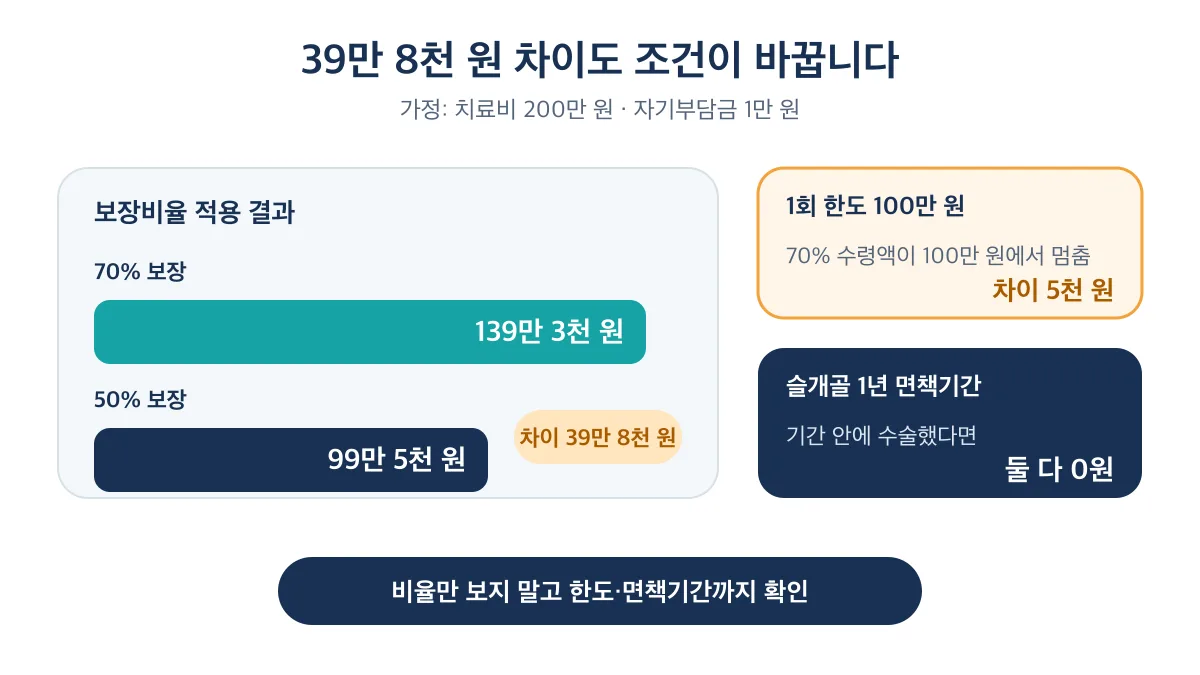
여기에 70% 상품의 1회 보장 한도가 100만 원이라고 가정하면 결과가 달라져요. 수령액이 100만 원에서 멈추므로 50% 상품과의 차이는 5천 원으로 줄어듭니다. 슬개골 1년 면책기간 안에 수술했다면 예상 수령액은 어느 쪽이든 0원이에요. 이 계산에서는 월 보험료 차이보다 한도와 면책 조건이 결과를 더 크게 바꿉니다.
5. 반려동물 상황별로 무엇부터 볼까
- 슬개골 보장이 걱정된다면 기본 보장인지 특약인지, 면책기간이 얼마인지부터 확인하세요.
- 피부질환 보장이 필요하다면 보장 대상에 포함되는지와 별도 한도가 있는지를 약관에서 살펴봐야 합니다.
- 나이가 많은 반려동물이라면 최초 가입 가능 연령을 상품마다 확인하세요. ‘만 20세까지 갱신 보장’은 보장이 이어질 수 있는 나이이지, 새로 가입할 수 있는 나이 상한과 같은 뜻이 아닙니다.
- 위 조건에 해당하지 않는다면 보장비율과 자기부담금 조합을 고정한 뒤 보험료를 비교하면 돼요.
저라면 나이가 많은 반려동물은 보험료보다 가입 가능 연령부터 보겠어요. 가입할 수 없는 상품이라면 다른 조건을 비교할 이유가 없으니까요.
6. 비교 결과를 약관으로 검증하는 순서
- 플랫폼에서 좁힌 상품명을 정확히 적어 둡니다. 같은 회사라도 상품 버전에 따라 보장 표기가 달라요.
- 해당 보험사 홈페이지의 상품공시실에서 그 상품의 약관과 상품요약서를 찾습니다.
- 보장비율·자기부담금·면책기간·갱신 조건·가입 연령을 첫 번째 표와 한 줄씩 대조해요.
플랫폼은 후보를 좁히는 데 쓰고, 가입 전 판단은 해당 상품의 약관과 상품요약서를 기준으로 하세요. 보험료가 가장 싼 상품이 아니라, 필요한 보장을 같은 조건으로 맞춘 뒤에도 납득할 만한 상품이 비교의 마지막에 남아야 합니다.